本课解决连续型二维随机变量如何从“一个联合分布”得到区域概率、边缘密度与期望的问题。完成后,你可以先确定支持区域,再用二重积分完成概率计算,并检查结果是否满足概率分布的基本约束。
设连续型随机变量 的联合概率密度为 。它不是某个点发生的概率,而是描述概率在平面上的分布强弱。合法的联合密度必须满足两条条件:
积分时先找密度为正的区域,因为区域外贡献为零。若严格使用分布的拓扑支撑,边界也可能属于支撑。对具有联合密度的分布,改变有限条边界线上的密度值不会改变概率。
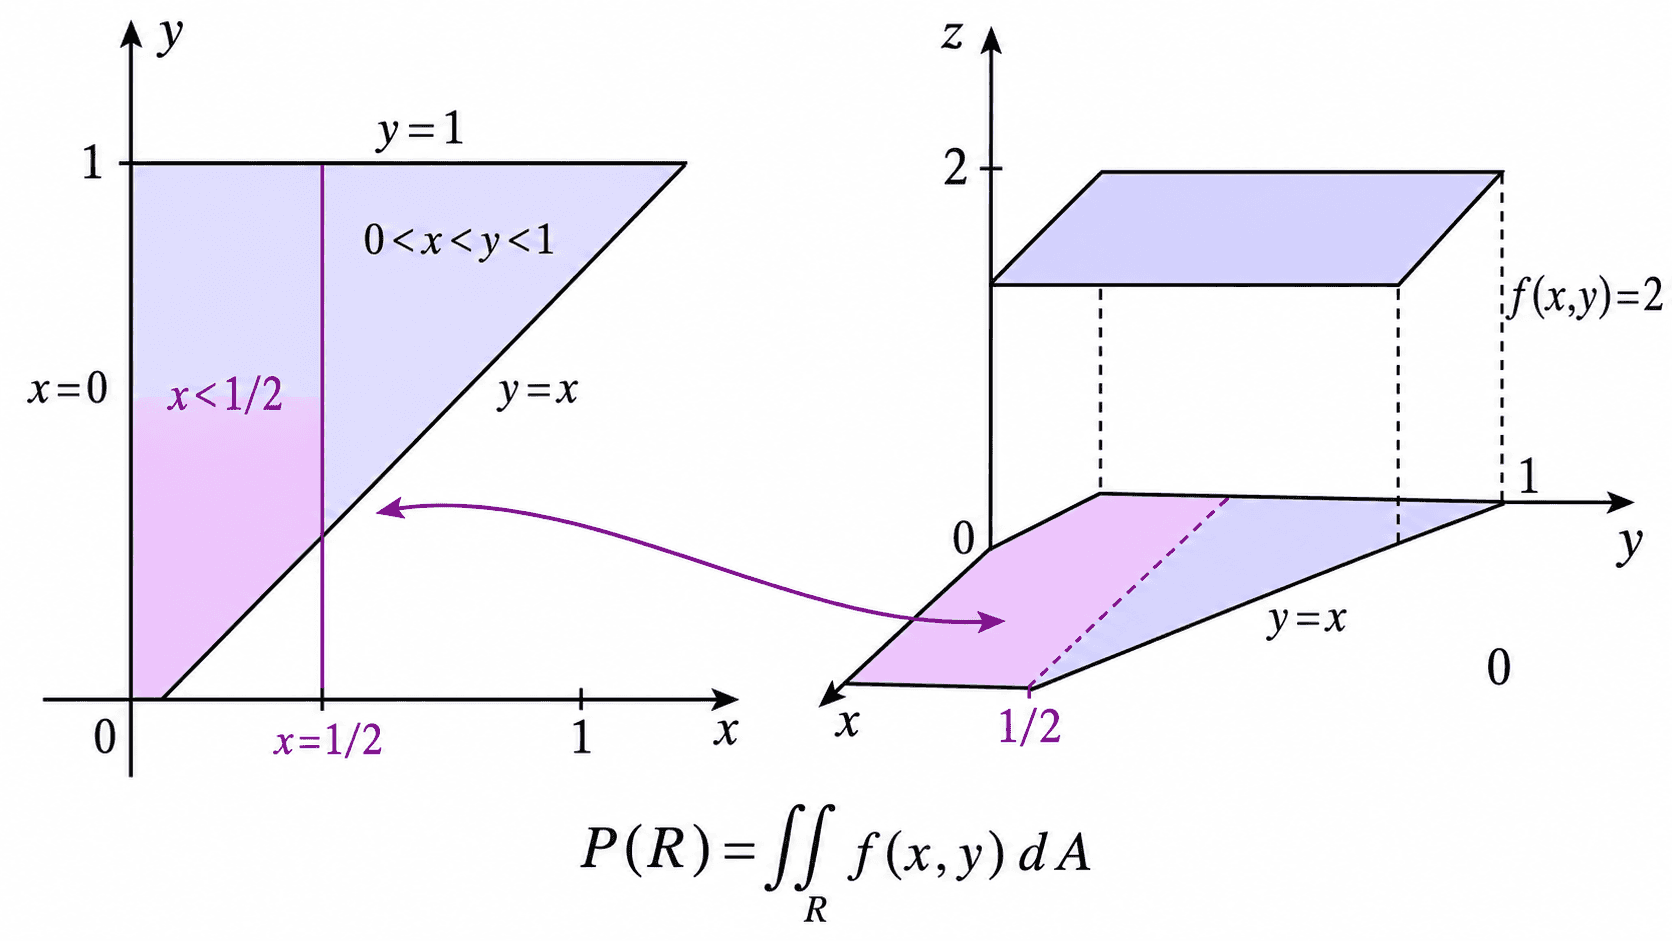
对平面区域 ,事件 的概率为:
考虑一个简单联合密度:
支持区域是单位正方形中直线 上方的三角形。其面积为 ,乘以密度 后总概率为 ,因此该密度合法。
计算 时,区域还要满足 ,所以:
关键不是记住结果,而是把事件条件与支持条件取交集。遗漏支持区域,往往会得到大于 或不符合直觉的概率。
只关心 时,需要把所有可能的 累加掉。对固定的 ,支持条件给出 ,因此:
同理,对固定的 ,有 :
这两个边缘密度可在 外取零,且各自积分为 。若还要问给定 时 的分布,可以用联合密度除以边缘密度。对 ,,范围是 ,范围外为零。它是长度为 的区间上的均匀密度。
若 可积,即 ,则其期望可写成联合密度积分。
本例中,由边缘密度可得 、。再计算:
于是:
正协方差描述整体的线性关联。本例的条件均值 确实随 增大。独立要求 几乎处处成立。这里在 上联合密度为零,而边缘密度乘积为正,因而不独立。单靠零协方差无法得出独立性。
