
高等数学 / 系统课时
拉格朗日函数
拉格朗日函数
拉格朗日函数把“优化目标”和“必须满足的等式约束”合并到一个表达式中,使约束问题转化为驻点方程。本课将从几何直觉、乘子含义和可运行验证三个角度,掌握最基本的求解方法。
学习目标
- 写出等式约束问题对应的拉格朗日函数
- 利用一阶条件求出候选最优点与乘子
- 理解乘子与约束边际敏感性的关系
从约束问题到统一表达式
考虑等式约束优化:
约束 把可选点限制在一条曲线或曲面上。拉格朗日方法引入乘子 ,构造:
这里的 是辅助变量,取任意实数,使驻点方程能同时表达可行性和一阶最优条件。采用 也可以,但后续方程和乘子符号必须保持一致。
为什么要求梯度平行
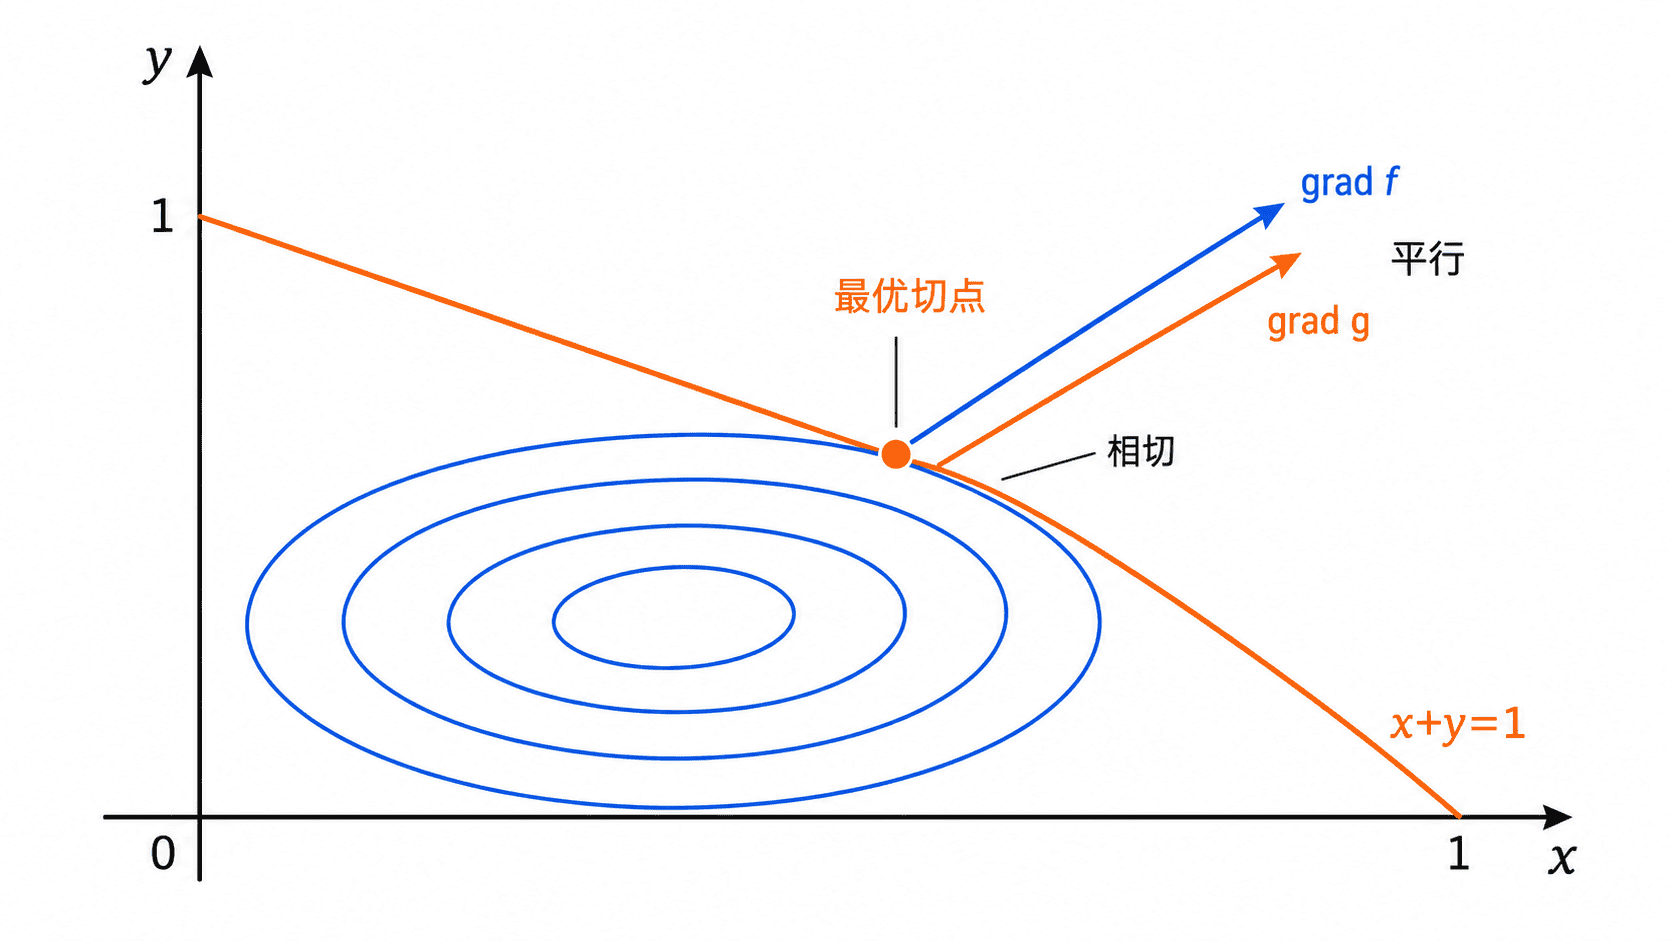
在约束曲线上移动时,可行方向与 垂直。若最优点处 仍有沿可行方向下降的分量,就还能继续降低目标,因此不可能最优。于是正则条件下应满足:
若两个梯度均非零,对应的两条光滑等值曲线在候选点相切。若目标梯度为零,驻点方程仍可成立,但这时不能通过它确定目标等值线的切向。
主示例:最小化平方和
求 在约束 下的最小值。构造:
一阶条件为:
前两式给出 ,代入约束得到 ,再得 。目标函数最小值为 。下面用纯 Python 验证驻点方程和约束残差:
python
def lagrange_residual(x: float, y: float, multiplier: float) -> tuple[float, float, float]:
    # 返回拉格朗日函数对 x、y 的偏导,以及约束残差
    grad_x = 2 * x + multiplier
    grad_y = 2 * y + multiplier
    constraint = x + y - 1
    return grad_x, grad_y, constraint

x, y, multiplier = 0.5, 0.5, -1.0
grad_x, grad_y, constraint = lagrange_residual(x, y, multiplier)

print(f"grad_L = ({grad_x:.1f}, {grad_y:.1f})")
print(f"constraint = {constraint:.1f}")


def optimal_value(rhs):
    return rhs**2 / 2


step = 1e-4
sensitivity = (optimal_value(1 + step) - optimal_value(1 - step)) / (2 * step)
print(f"sensitivity = {sensitivity:.6f}")
assert abs(sensitivity + multiplier) < 1e-9
预期输出:
text
grad_L = (0.0, 0.0)
constraint = 0.0
sensitivity = 1.000000
前两行验证驻点与可行性。本例沿直线代入得到 ,由此验证全局最优。一般问题中的驻点仍需结合目标和约束判断。第三行用于检查下面的敏感性结论。
乘子的敏感性含义
把约束改写为 ,记最优值为 。若最优分支对 光滑,且仍采用 ,则沿最优分支有 ,并且 。因此
本例将右端写成 ,有 、、。在 ,最优值导数为 ,代码中心差分给出同一结果。若改用 ,乘子换号,公式也相应变为 。
若约束不正则或最优值在该处不可微,不能直接把一个乘子当成普通导数。
按自己的节奏,确认真正理解。