
高等数学 / 系统课时
拉格朗日乘子法
拉格朗日乘子法
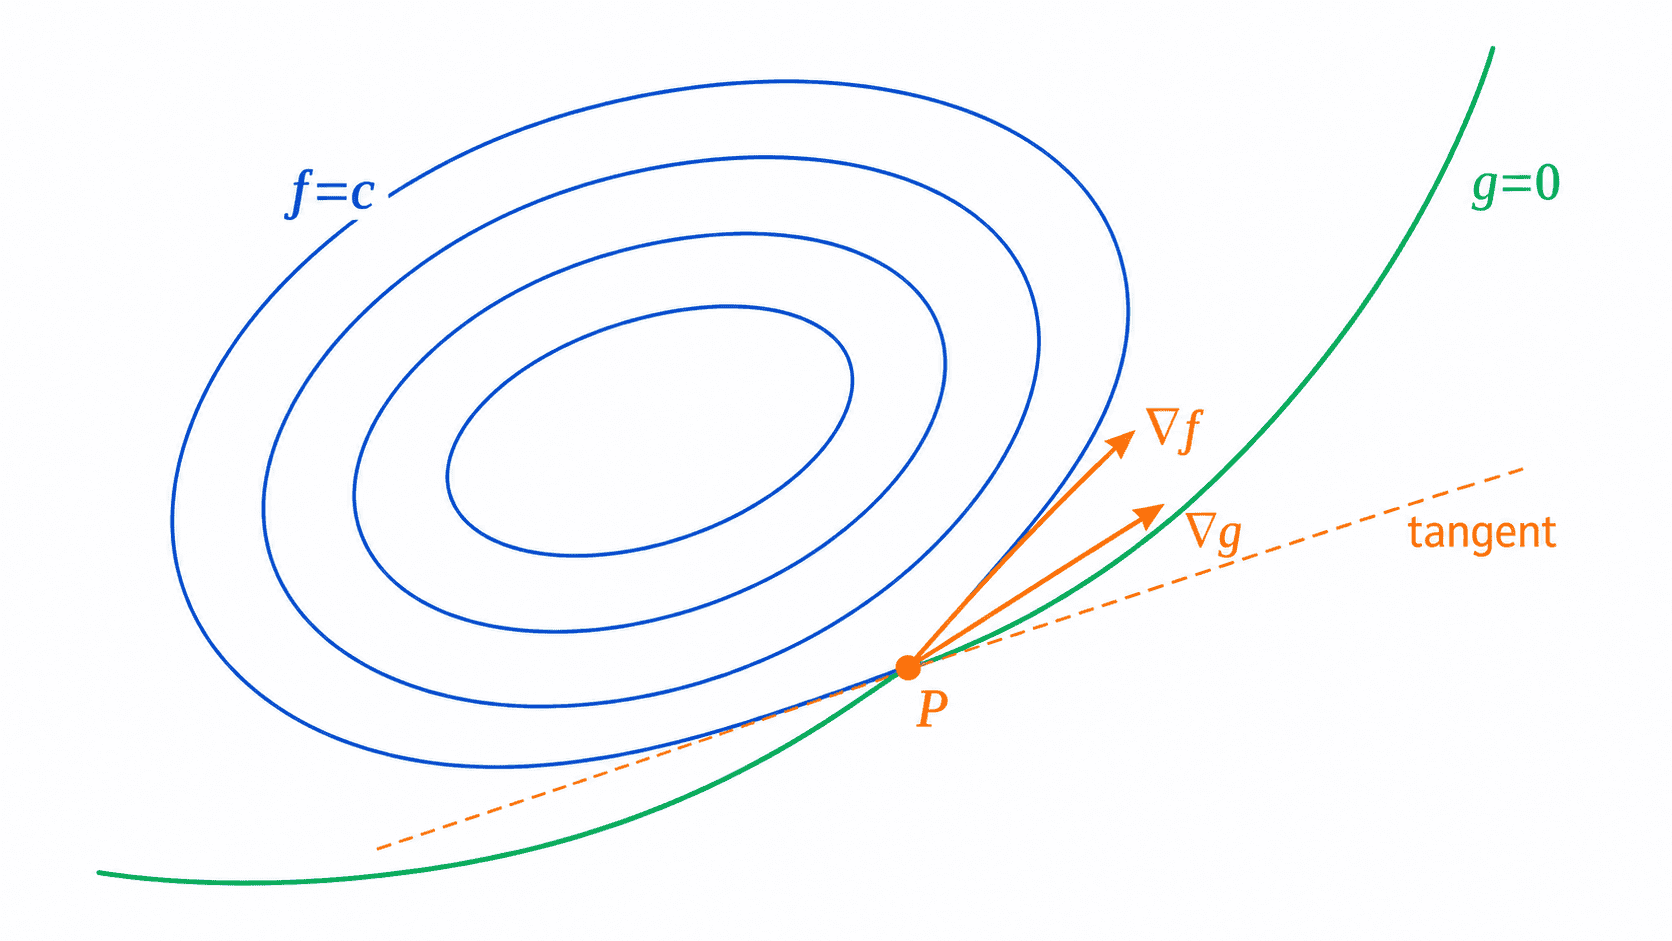
拉格朗日乘子法把等式约束极值转化为一组联立方程。核心不是记住公式,而是理解:在光滑约束曲线上达到极值时,目标函数的梯度不能再沿可行方向继续下降,因此它必须与约束函数的梯度平行。
学习目标
- 能解释约束极值处梯度平行的几何原因
- 能建立拉格朗日函数并写出必要条件
- 能求解并验证一个简单等式约束极值问题
为什么两个梯度会平行
设 连续可微,约束为 。先考虑约束梯度 的点。约束曲线的切向方向代表局部仍然可行的移动方向。在约束极值点,沿切线做微小移动不能让目标函数产生一阶下降,因此 必须垂直于切线。
另一方面, 也垂直于等值曲线 。两个向量都垂直于同一条切线,所以它们平行,即存在一个标量 使:
这里表示 是 的标量倍数, 时也可取 。若改用 ,只是乘子的符号约定不同,不会改变最终的候选点。
建立拉格朗日方程
定义拉格朗日函数:
对全部变量求偏导并令其为零:
前两个方程表达梯度平行,最后一个方程确保候选点仍在约束集合上。该条件通常要求约束在候选点附近足够光滑,并且 ;若约束梯度为零,常规乘子条件可能失效,需要单独分析。
主示例:直线上离原点最近的点
求目标函数 在约束 下的最小值。令:
构造:
必要条件为
前两式相减得到 ,再代入约束可得 ,并由 得 。目标函数最小值为:
下面在约束直线中 的一段上采样,核对候选点附近的目标值。
def objective(x, y):
    return x * x + y * y

def main():
    best = None

    # 用 y=1-x 保证每个采样点都满足等式约束
    for i in range(1001):
        x = i / 1000
        y = 1 - x
        value = objective(x, y)

        if best is None or value < best[0]:
            best = (value, x, y)

    value, x, y = best
    print(f"x={x:.3f}, y={y:.3f}, f={value:.6f}")

if __name__ == "__main__":
    main()
预期输出:
x=0.500, y=0.500, f=0.500000采样命中了候选点。证明全局最小值要覆盖整条约束直线。在整条直线上有 ,因此该点是全局最小点;由于直线无界且目标值可无限增大,本题不存在最大值。
多个等式约束如何扩展
若有多个等式约束 ,可为每个约束引入一个乘子:
若各约束梯度在候选点线性无关,局部极值必满足乘子方程,即对原变量和全部乘子求偏导并令其为零。几何上,目标梯度位于各约束梯度张成的空间中。方程数量会随约束增加,因此求解后仍要检查候选点、约束条件和目标值。
正则性失效时需要回到原约束。例如最小化 ,约束 。原点是唯一可行点,因而是全局最优点;在那里 而 ,找不到满足驻点方程的乘子。
方法边界与常见错误
拉格朗日乘子法直接处理的是等式约束。对 这类不等式,只有活跃约束才可能像等式一样参与最优条件,完整处理通常需要 KKT 条件。
常见错误包括漏写原约束方程、求出候选点后不比较目标值,以及把 当成最终目标。乘子主要表示约束对最优值的局部影响,而真正要报告的是满足约束的变量取值与对应极值。