
制造工艺 / 系统课时
用良率返工和报废修正成本
用良率返工和报废修正成本
一批零件即使全部完成首道加工,也不代表都能交付。返工会增加工时,报废会消耗材料和加工费用。这里以投产 1000 件为例,核对数量去向、算出单位合格品成本,再比较改善良率和提高设备速度的实际收益。
学习目标
- 区分一次合格率、返工率、返工成功率和最终良率。
- 把报废损失及返工费用正确分摊到合格品。
- 按合格件每小时比较质量改善和设备提速方案。
核对投产件的最终去向
假设某机加工工位本批投产 1000 件,每件最多返工一次,首检和返工复检都已完成,不存在待判定品:
| 检验去向 | 件数 | 核对关系 |
|---|---|---|
| 首检一次合格 | 900 | 直接成为合格品 |
| 首检不合格、进入返工 | 80 | 其中返工合格 60、返工失败 20 |
| 首检直接报废 | 20 | 不进入返工 |
| 最终合格 | 960 | 900 + 60 |
| 最终报废 | 40 | 20 + 20 |
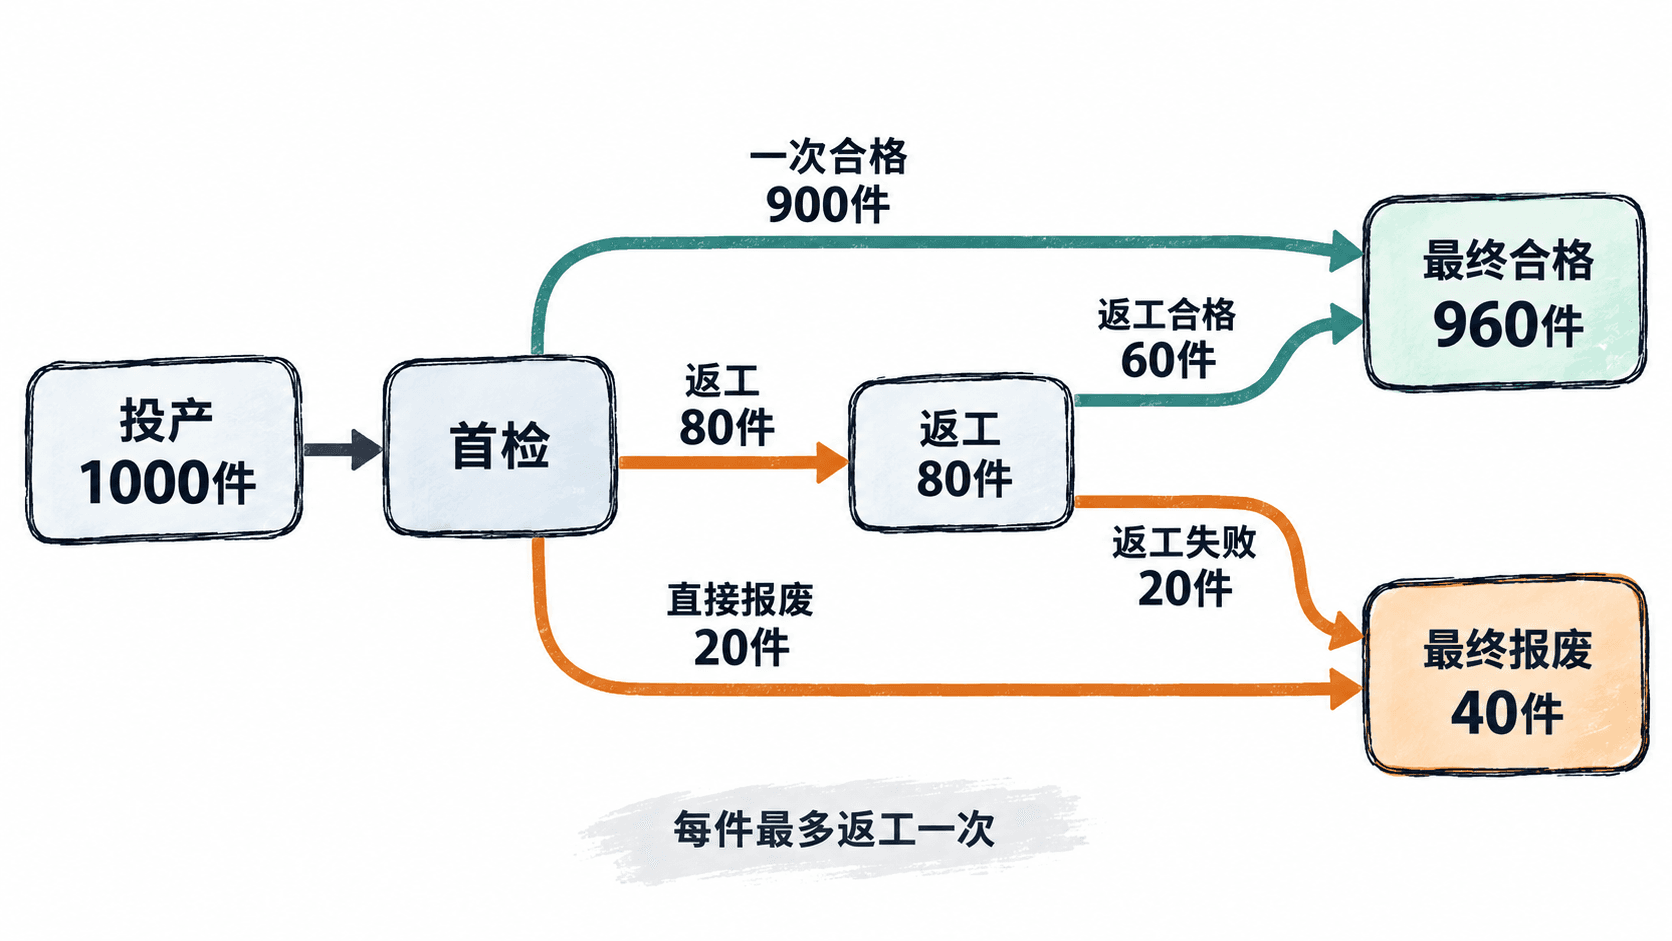
以投产数为统一分母:一次合格率为 900/1000=90%,返工率为 80/1000=8%,直接报废率为 2%;返工成功率以返工数为分母,为 60/80=75%。最终良率按下式计算:
其中 是一次合格率, 是投产返工率, 是返工成功率。最终报废率为 4%,不能把首检不合格率 10% 直接当作最终报废率;返工的 80 件也不能再次计入投产数。
将报废和返工分摊到合格件
假设每投产一件就消耗材料 30 元、首加工费用 12 元;每返工一件额外花费 8 元,不考虑报废回收残值,也没有返工外加材料。用本批实际投入总成本除以最终合格数量:
| 成本项目 | 算式 | 金额 |
|---|---|---|
| 材料 | 1000 × 30 | 30000 元 |
| 首加工 | 1000 × 12 | 12000 元 |
| 返工 | 80 × 8 | 640 元 |
| 总投入成本 | 30000 + 12000 + 640 | 42640 元 |
| 单位合格品成本 | 42640 ÷ 960 | 44.42 元/件 |
如果误按投产件核算,只会得到 42 元/件,低估约 2.42 元。单看材料,合格件实际分担 30000÷960=31.25 元,而不是 30 元。
40 件报废品消耗的材料与首加工成本为 40×42=1680 元;其中返工失败的 20 件又花费 20×8=160 元,合计报废相关投入 1840 元。**这些费用已经在 42640 元中,不能再加一次。**若报废品有可实现的净回收价值,则应从对应批次的总成本中扣除,并记录依据。
用合格件每小时比较改善方案
假设首加工占用瓶颈设备 2 分钟/投产件,返工仍占用同一设备 3 分钟/返工件,时间不重叠,暂不计换型和停机。现状设备占用时间为 1000×2+80×3=2240 分钟,实际产出为 960÷(2240÷60)=25.71 合格件/小时,而不是只看首加工节拍得到的 30 件/小时。
保持每批投产 1000 件,比较两种措施:
| 方案 | 最终合格件 | 瓶颈占用时间 | 合格件/小时 |
|---|---|---|---|
| 现状 | 960 | 2240 分钟 | 25.71 |
| 改善质量 | 970 | 2120 分钟 | 27.45 |
| 首加工提速 5% | 960 | 2144.76 分钟 | 26.86 |
质量方案假定返工成功率保持 75%,把首检分流调整为一次合格 940 件、返工 40 件、直接报废 20 件,返工合格 30 件;设备时间变为 1000×2+40×3=2120 分钟,单位合格品成本也降为 (42000+40×8)÷970=43.63 元/件。
提速方案仅使首加工周期由 2 分钟缩为 2÷1.05≈1.9048 分钟,返工程序仍为 3 分钟;最终良率不变。按同一瓶颈设备计算,质量方案的合格品小时产出提高约 6.8%,提速方案提高约 4.4%。这不是普遍排名:改善幅度、返工占用和瓶颈位置变化后,应重新计算。
避免生产决策中的重复计数
实际采集数据时,为每件零件保留唯一追溯标识,将首检结果、返工次数、返工复检结果和报废原因分别记录。月底汇总先核对“投产=一次合格+进入返工+直接报废”,再核对“返工=返工合格+返工报废”,最后核对“投产=最终合格+最终报废”。
评价方案时同时报告最终良率、单位合格品成本和瓶颈每小时合格产出。只公布设备节拍变快或不良件数减少,无法证明实际交付能力和成本都已改善。