
高等数学 / 系统课时
多元线性回归
多元线性回归
多元线性回归用于同时分析多个自变量与一个因变量的线性关系。本课重点不是机械记公式,而是理解“控制其他变量不变”后,某个回归系数究竟表示什么,以及这种解释成立需要哪些条件。
学习目标
- 写出多元线性回归模型并识别各部分含义
- 正确解释回归系数的条件含义
- 识别多重共线性、遗漏变量和外推风险
模型解决什么问题
当结果同时受到多个因素影响时,只研究一个自变量容易把其他因素的作用混入其中。多元线性回归把多个解释变量放入同一模型,例如用工作年限和受教育年限共同解释月薪:
其中, 是因变量,、 是自变量, 是截距,、 是回归系数, 表示模型没有解释的随机部分。模型仍然假设各变量对结果的影响以线性加总方式进入。
系数为什么是条件解释
假设拟合结果为:
若 表示工作年限, 表示受教育年限,那么 的含义是:在受教育年限相同的条件下,工作年限每增加 1 年,预测月薪平均增加 450 元。它不是简单比较“不同工作年限人群的平均工资”,而是在模型中排除了教育差异的线性影响。
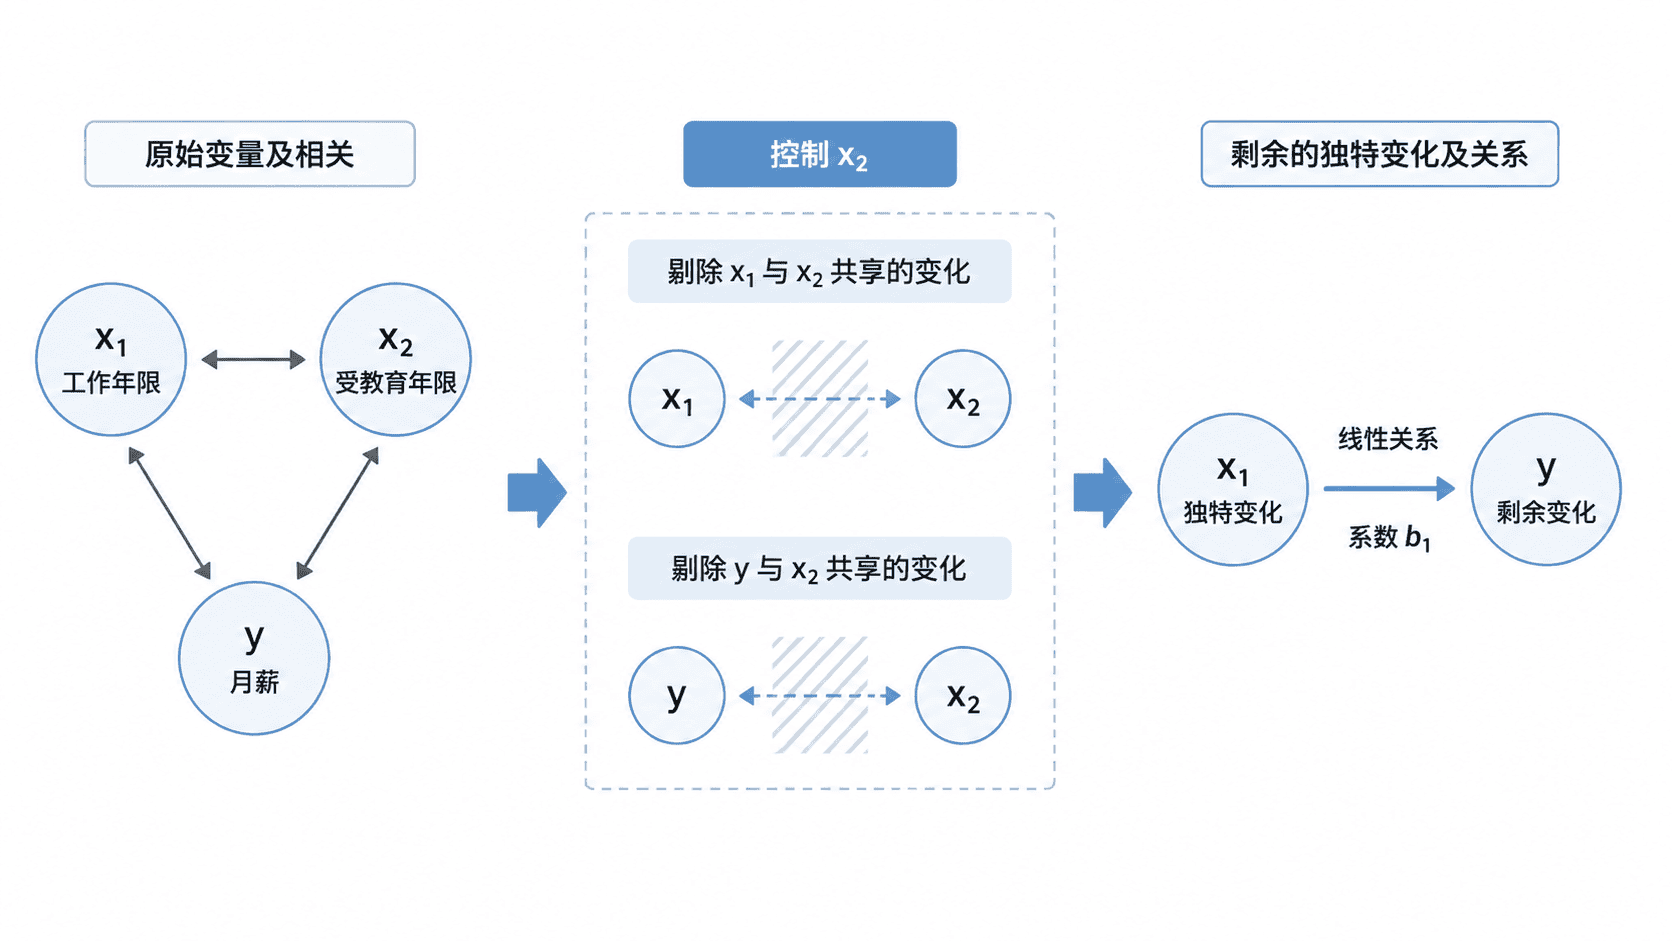
“控制”并不表示研究者真的让现实中的其他变量完全不变,而是指模型在比较样本时,利用统计方法扣除其他自变量已经解释的部分。因此,系数解释始终依赖模型中包含了哪些变量。
如何阅读一组回归系数
阅读结果时,应逐项确认变量单位和比较条件,而不是只看正负号或显著性。
| 项目 | 条件解释 |
|---|---|
| 截距 | 所有自变量都为 0 时的预测值;若 0 不在实际范围内,截距可能只有计算意义 |
| 系数 | 其他自变量保持不变时, 每增加 1 个单位,因变量预测值平均改变 |
| 误差项 | 未观测因素、测量误差和随机波动的合并结果 |
不同自变量的单位可能不同,因此系数绝对值不能直接比较“谁更重要”。例如,一个变量按“年”计量,另一个按“元”计量,数值尺度本身就会影响系数大小。
三个常见风险
多重共线性是指自变量之间高度相关。此时模型整体预测可能尚可,但单个系数会变得不稳定,标准误增大,甚至出现符号反转。
遗漏变量是指某个同时影响自变量和因变量的重要因素没有进入模型。加入多个变量可以减少混杂,但不能自动保证因果解释;只有结合研究设计、时间顺序和合理假设,才可能讨论因果关系。
外推是指用模型预测样本范围之外的数据。线性关系通常只在观测区间内较可信,不能因为模型公式是一条直线,就默认它在任意范围都成立。