
高等数学 / 系统课时
随机变量的独立性
随机变量的独立性
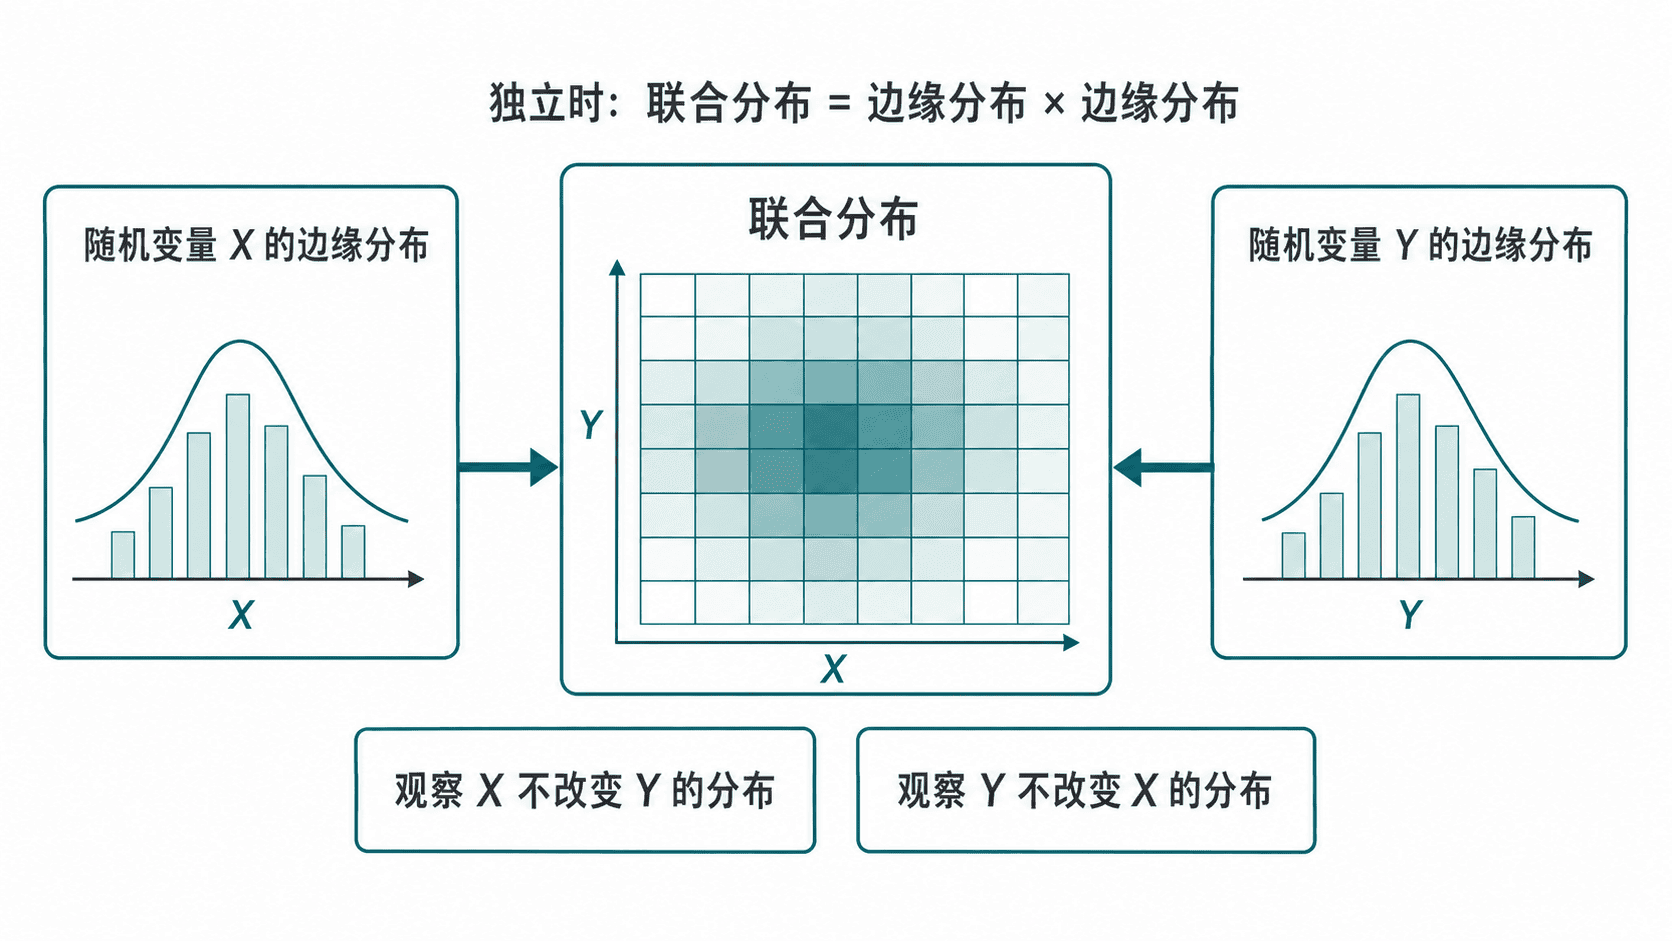
随机变量独立表示:知道一个变量的取值,不会改变另一个变量的概率分布。本课将从联合分布与边缘分布出发,建立可直接用于离散型和连续型随机变量的判断方法,并澄清“独立”与“不相关”的区别。
学习目标
- 写出随机变量独立的统一定义
- 用联合分布和边缘分布判断独立性
- 区分独立、互斥与不相关
独立性的本质
设随机变量 和 的分布函数分别为 、,联合分布函数为 。若对任意实数 都有
则称 与 相互独立。
这个等式表达的是:事件 与 的联合概率,等于两个事件概率的乘积。它必须对所有 成立,而不是只对某几个取值成立。
离散型随机变量的判断
若 、 都是离散型随机变量,独立的等价条件是:对所有可能的 ,都有
例如联合分布如下:
| 0 | 1 | 边缘概率 | |
|---|---|---|---|
| 0 | 0.12 | 0.28 | 0.40 |
| 1 | 0.18 | 0.42 | 0.60 |
| 边缘概率 | 0.30 | 0.70 | 1.00 |
检查四个格子可得:、、、,因此 与 独立。
判断时应先由联合分布求出行和、列和,再逐格比较。只验证一个格子通常不够,因为其他取值处仍可能不满足乘积关系。
连续型随机变量的判断
若 、 有联合概率密度 ,边缘密度分别为 、,则独立的常用判据是
该等式需要在联合密度的有效区域内成立,并且联合支持区域应能写成 的取值区域与 的取值区域的笛卡尔积。
例如,若联合密度只在三角形区域 上非零,即使表达式表面上可以拆成两个因子, 和 通常也不独立,因为 的可取范围会随 改变。
独立性带来的计算简化
独立性允许把联合问题拆成两个一维问题。若 、 独立,并且相关期望存在,则。
进一步可得
因此,独立一定推出不相关。但反过来不成立:协方差为零只说明二者没有线性关联,仍可能存在非线性依赖。
独立随机变量经过各自的函数变换后仍保持独立。若 与 独立,则 与 也独立,这一性质常用于构造复杂随机变量和简化概率计算。
容易混淆的三个概念
“随机变量独立”与“事件互斥”不是同一概念。互斥事件不能同时发生,而独立事件允许同时发生,只是一个事件是否发生不影响另一个事件的概率。两个概率均大于零的互斥事件不可能独立。
“独立”也不等于“样本没有关系”。独立是总体分布的性质,不能仅凭有限样本中看不出趋势就断定独立。
判断多个随机变量时还要区分“两两独立”和“相互独立”。三个变量两两独立,并不一定保证三者的联合分布可以分解为三个边缘分布的乘积。