
高等数学 / 系统课时
伽马分布与贝塔分布
伽马分布与贝塔分布
伽马分布和贝塔分布都能通过形状参数表现出多种曲线,但它们解决的问题不同:伽马分布适合描述正的等待时间或累计量,贝塔分布适合描述 0 到 1 之间的比例与概率。
学习目标
- 识别伽马分布与贝塔分布的取值范围和参数作用
- 理解两类分布的典型形态及常见建模场景
- 能根据变量含义判断应优先考虑哪一种分布
伽马分布描述正的累计量
若连续随机变量 服从形状参数为 、尺度参数为 的伽马分布,可记作:
其概率密度为:
其中 是伽马函数,用于保证密度曲线下的总面积等于 1。该参数化下,均值和方差分别为:
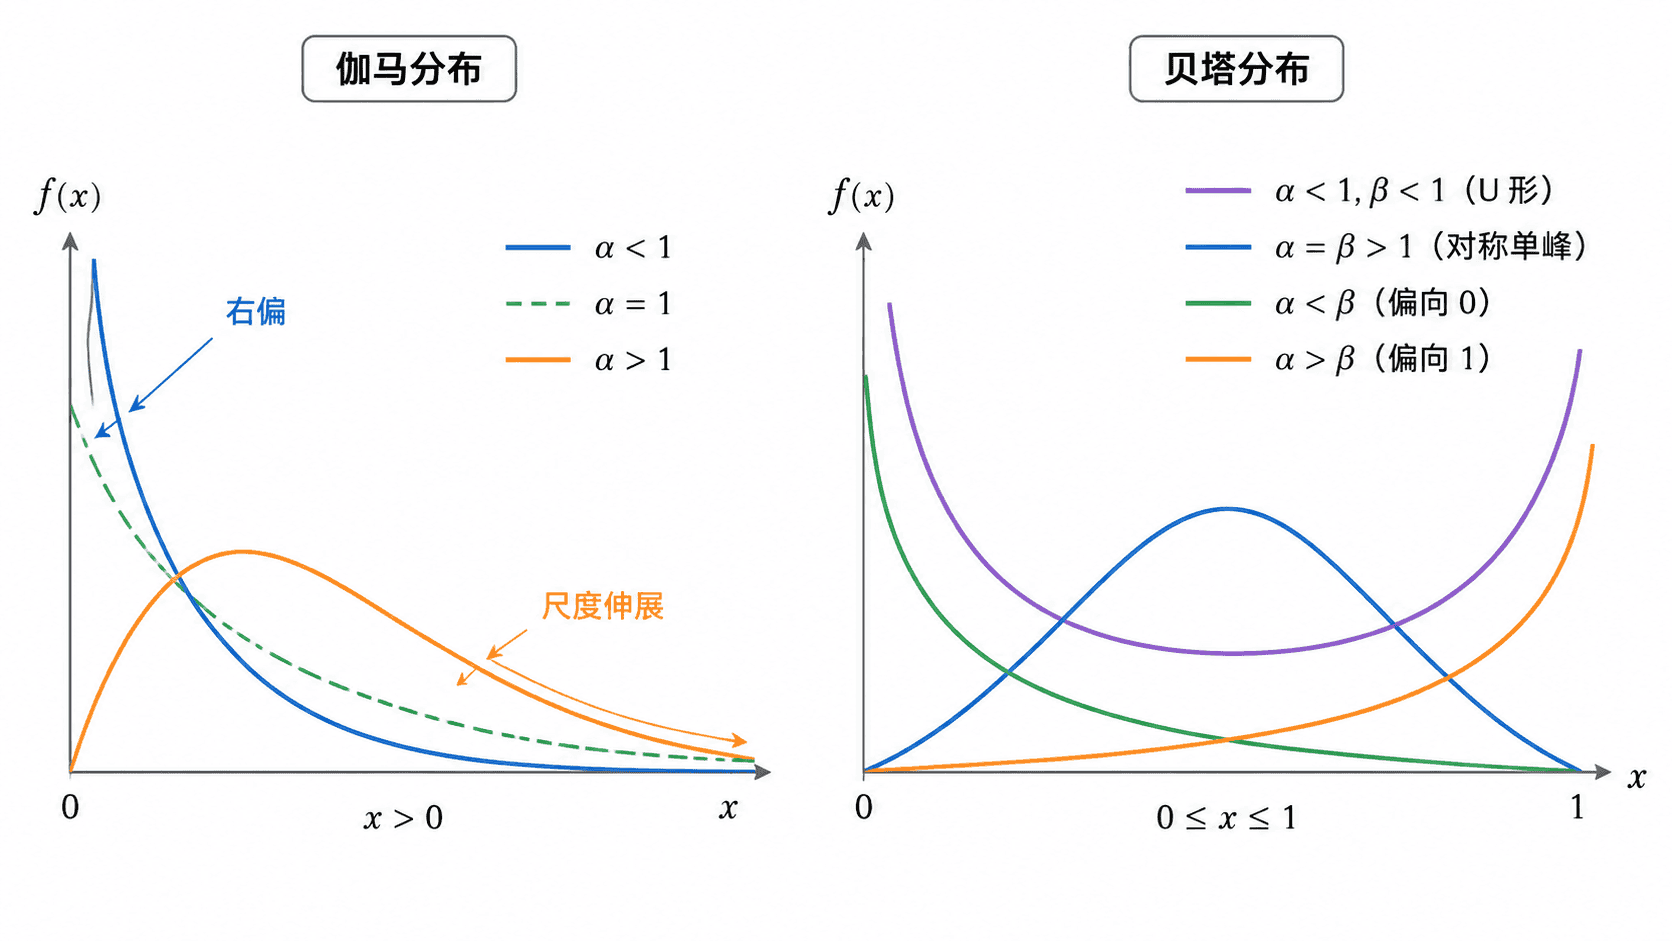
形状参数 决定曲线轮廓。当 时,密度在接近 0 处很高并快速下降;当 时,伽马分布就是指数分布;当 时,曲线先上升后下降。尺度参数 主要控制横向伸展程度。
伽马分布常用于描述“等待若干次事件发生所需的总时间”、降雨量、保险赔付额以及其他只能取正值且可能右偏的连续量。
贝塔分布描述比例和概率
若随机变量 服从参数为 、 的贝塔分布,记作:
其概率密度为:
贝塔分布的均值为:
当 和 都大于 1 时,曲线通常在区间内部形成峰值;二者都小于 1 时,曲线呈 U 形; 时关于 0.5 对称; 时更偏向 1,反之更偏向 0。
贝塔分布适合表示转化率、缺陷率、点击概率、市场份额等位于 0 到 1 之间的未知比例。在贝叶斯统计中,它也常用作伯努利或二项分布成功概率的先验分布。
选择分布与识别参数
判断分布时,应先看随机变量的取值范围,再看数据生成机制,而不是只看直方图形状。
| 判断维度 | 伽马分布 | 贝塔分布 |
|---|---|---|
| 取值范围 | ,无固定上界 | |
| 常见含义 | 等待时间、寿命、金额、累计量 | 比例、概率、率 |
| 典型偏态 | 常见右偏 | 可左偏、右偏、对称或 U 形 |
| 参数作用 | 形状与尺度 | 两端权重与集中程度 |
例如,“客户等待第三次来电所需时间”是正数且没有自然上界,适合从伽马分布开始建模;“某页面的真实转化率”必定位于 0 和 1 之间,更适合使用贝塔分布。
伽马分布常见形状—尺度 和形状—率 两种参数化,且 。前者均值为 ,后者均值为 ,使用公式或软件时必须确认第二个参数的含义。
贝塔分布中的 、 也不是均值和方差。二者同时增大且比例不变时,均值位置基本不变,但分布会更集中。若数据可能恰好等于 0 或 1,标准贝塔分布不能直接描述端点质量,需要进一步考虑端点膨胀模型或数据处理机制。