高等数学 / 系统课时

二维随机变量

二维随机变量

本课解决“怎样同时描述两个随机变量”这一问题。你将从有序对出发,理解联合分布、联合分布函数和边缘分布,并能读懂一个简单的二维离散分布表。

学习目标

  • 理解二维随机变量是由两个随机变量组成的有序对
  • 掌握联合分布和联合分布函数的基本表示
  • 能由联合分布求出两个变量各自的边缘分布

从一个变量扩展到两个变量

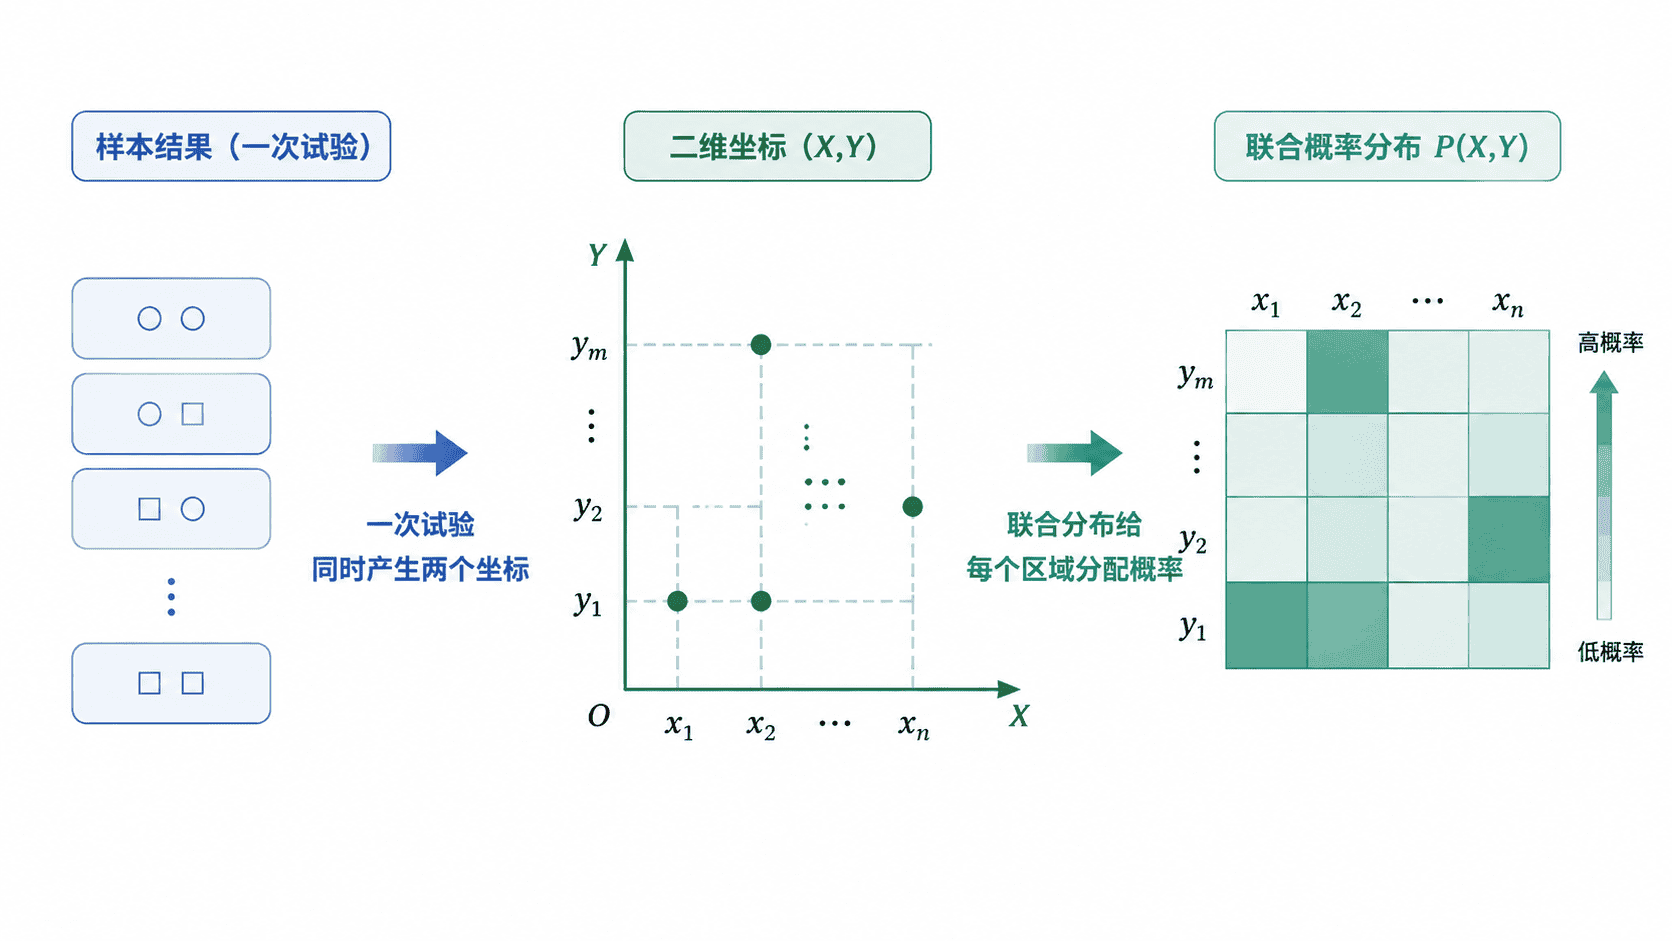
在同一次随机试验中,如果同时关心两个数值结果,就可以定义二维随机变量 (X,Y)(X,Y)。它把每个样本点映射为平面上的一个有序对,其中第一个坐标由 XX 给出,第二个坐标由 YY 给出。

例如,随机抽取一名用户,令 XX 表示是否购买商品,令 YY 表示是否使用优惠券。一次抽样结果不再只是单个数,而是 (0,0)(0,0)、(0,1)(0,1)、(1,0)(1,0) 或 (1,1)(1,1) 中的一个点。

二维随机变量从样本结果到联合分布的映射

二维随机变量并不意味着两个变量彼此独立。它只表示需要联合研究 XX 与 YY,二者可以独立,也可以存在任意形式的依赖。

联合分布的表示

当 (X,Y)(X,Y) 只能取有限个或可数个有序对时,可以用联合概率质量函数表示:

pij=P(X=xi,Y=yj)p_{ij}=P(X=x_i,Y=y_j)

所有联合概率都必须非负,并满足总和为 11。下面是一张合法的联合分布表:

X\YX\backslash Y 00 11 行和
00 0.30.3 0.20.2 0.50.5
11 0.10.1 0.40.4 0.50.5
列和 0.40.4 0.60.6 1.01.0

表格内部的四个数给出每个有序对的概率。例如,P(X=1,Y=1)=0.4P(X=1,Y=1)=0.4。行和与列和不是额外指定的概率,而是由联合概率相加得到。

无论变量是离散型还是连续型,都可以使用联合分布函数:

FX,Y(x,y)=P(X≤x,Y≤y)F_{X,Y}(x,y)=P(X\leq x,Y\leq y)

它表示随机点 (X,Y)(X,Y) 落在平面左下方区域 (−∞,x]×(−∞,y](-\infty,x]\times(-\infty,y] 内的概率。连续型二维随机变量还可以用联合密度 fX,Y(x,y)f_{X,Y}(x,y) 描述,区域 DD 的概率为:

P((X,Y)∈D)=∬DfX,Y(x,y) dx dyP((X,Y)\in D)=\iint_D f_{X,Y}(x,y)\,\mathrm{d}x\,\mathrm{d}y

边缘分布与独立性

边缘分布描述只看其中一个变量时的概率规律。对离散型随机变量,只需把另一个变量的所有可能取值求和:

P(X=xi)=∑jP(X=xi,Y=yj)P(X=x_i)=\sum_j P(X=x_i,Y=y_j)

在前面的表格中,P(X=1)=0.1+0.4=0.5P(X=1)=0.1+0.4=0.5,P(Y=1)=0.2+0.4=0.6P(Y=1)=0.2+0.4=0.6。因此,行和给出 XX 的边缘分布,列和给出 YY 的边缘分布。联合分布能够确定边缘分布,但只知道两个边缘分布,通常不能唯一恢复联合分布。

若对所有可能取值都满足。

P(X=xi,Y=yj)=P(X=xi)P(Y=yj)P(X=x_i,Y=y_j)=P(X=x_i)P(Y=y_j)

则 XX 与 YY 独立。在示例中,P(X=1)P(Y=1)=0.5×0.6=0.3P(X=1)P(Y=1)=0.5\times0.6=0.3,但 P(X=1,Y=1)=0.4P(X=1,Y=1)=0.4,所以二者不独立。实际判断时必须检查完整分布,不能只比较某一个有序对。

按自己的节奏,确认真正理解。

目录与阅读设置

阅读设置

17

记录一个想法

二维随机变量

0 / 10000 · 笔记保存到账号。未提交的修改会在关闭、离开或刷新后丢失。

登录哪都通