
高等数学 / 系统课时
连续分布函数
连续分布函数
连续分布函数把“随机变量不超过某个值”的累计概率表示成一条曲线。本课将从累计概率出发,说明它与概率密度函数之间的积分、导数关系,并用一个完整例子演示如何计算区间概率。
学习目标
- 理解连续型随机变量分布函数的含义与基本性质
- 掌握分布函数和概率密度函数之间的积分、导数关系
- 能利用分布函数计算区间概率并识别常见误区
从累计概率理解分布函数
设连续型随机变量为 ,它的分布函数定义为。
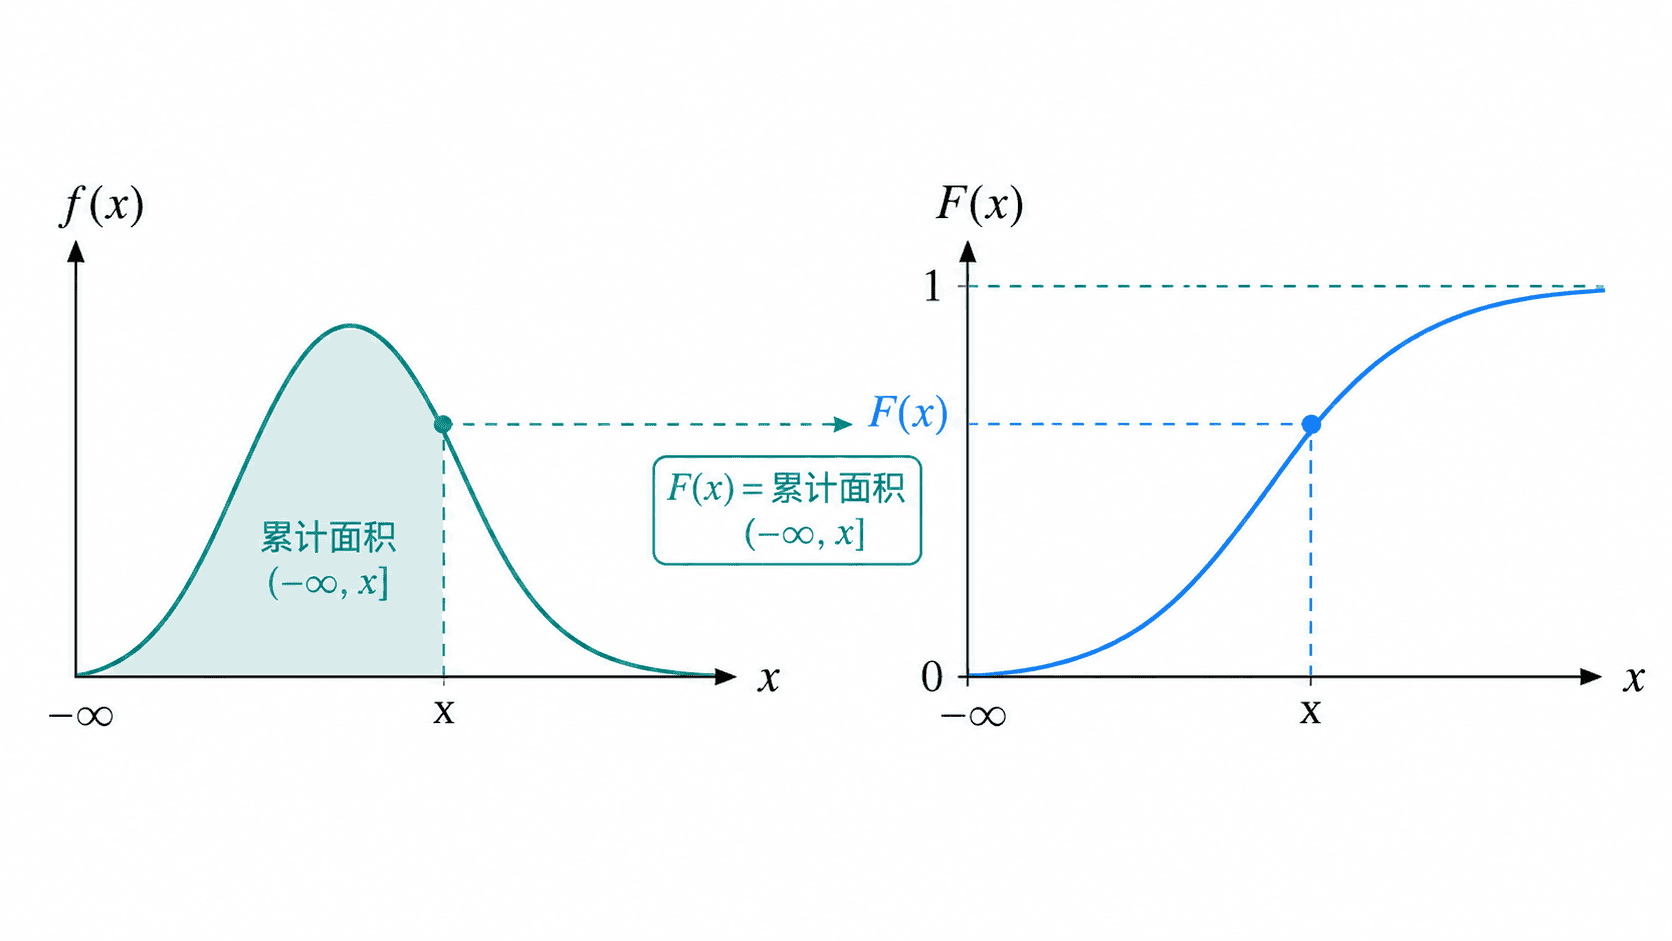
表示随机变量落在 左侧全部区域的概率。随着 向右移动,被累计的范围不断扩大,因此 单调不减;当 趋向负无穷时, 趋近于 ,趋向正无穷时则趋近于 。
连续型随机变量在单个点上的概率为零,即 。因此在计算区间概率时,是否包含端点通常不影响结果,例如 。
由密度函数得到分布函数
若 的概率密度函数为 ,那么分布函数等于密度函数从负无穷到 的累计面积:
密度函数本身不是概率,曲线在某一点的高度也不能直接解释为该点的概率。只有对一个区间积分,所得面积才是概率。任意 ,区间概率可写成
这条公式把“求曲线下面积”和“计算分布函数之差”连接起来。已知密度时可积分得到概率;已知分布函数时,通常直接做差更方便。
由分布函数恢复密度函数
如果分布函数 在某处可导,则该处的概率密度为。
直观上, 表示累计概率, 表示累计速度。密度越高,分布函数在对应位置上升得越快;密度为零的区间,分布函数保持水平。
并非任意分布函数都能在每一点求导。对连续型分布,通常只需在可导处使用 ,少数不可导点不会影响积分概率。若分布函数出现跳跃,则该跳跃对应离散概率,不再是纯连续型分布。
主示例:三角形密度
设随机变量 的密度函数为。
先检查它是否是合法密度。函数处处非负,并且
因此它满足概率密度的条件。对密度积分,可得分布函数
现在计算 :
这里也可以直接计算 ,结果相同。两种方法的一致性正是分布函数与密度函数关系的直接体现。
易混淆点
- 是累计概率,取值始终在 ; 是密度,高度可以大于 。
- 不表示 不可能出现,而是单个点在连续区间中没有面积。
- 求区间概率时应计算 ,不能把两个密度值直接相减。
按自己的节奏,确认真正理解。