高等数学 / 系统课时

回归系数检验

回归系数检验

一条样本回归线出现明显斜率,并不代表总体中的线性关系一定存在。本课将用假设检验判断回归系数是否显著,并用置信区间给出系数可能取值的合理范围。

学习目标

  • 能写出回归系数检验的原假设与备择假设
  • 能计算斜率的 tt 统计量并完成显著性判断
  • 能构造回归系数置信区间并解释其含义

检验要回答什么问题

简单线性回归模型写为 Y=β0+β1X+εY=\beta_0+\beta_1X+\varepsilon。样本得到的斜率 b1b_1 会随抽样而变化,因此即使总体斜率 β1=0\beta_1=0,样本中也可能出现非零斜率。最常见的双侧检验是:

H0:β1=0,H1:β1≠0H_0:\beta_1=0,\qquad H_1:\beta_1\ne 0

拒绝 H0H_0 表示数据支持总体斜率不为零,即 XX 与 YY 存在线性关系。它不等于证明因果关系,也不说明这种关系在样本范围之外仍然成立。

统计量与判定规则

斜率标准误为:

SE(b1)=sSxx,Sxx=∑i=1n(xi−xˉ)2SE(b_1)=\frac{s}{\sqrt{S_{xx}}},\qquad S_{xx}=\sum_{i=1}^{n}(x_i-\bar{x})^2

其中 s=SSE/(n−2)s=\sqrt{SSE/(n-2)} 是随机误差标准差的估计。检验一般形式为:

t=b1−β1,0SE(b1)t=\frac{b_1-\beta_{1,0}}{SE(b_1)}

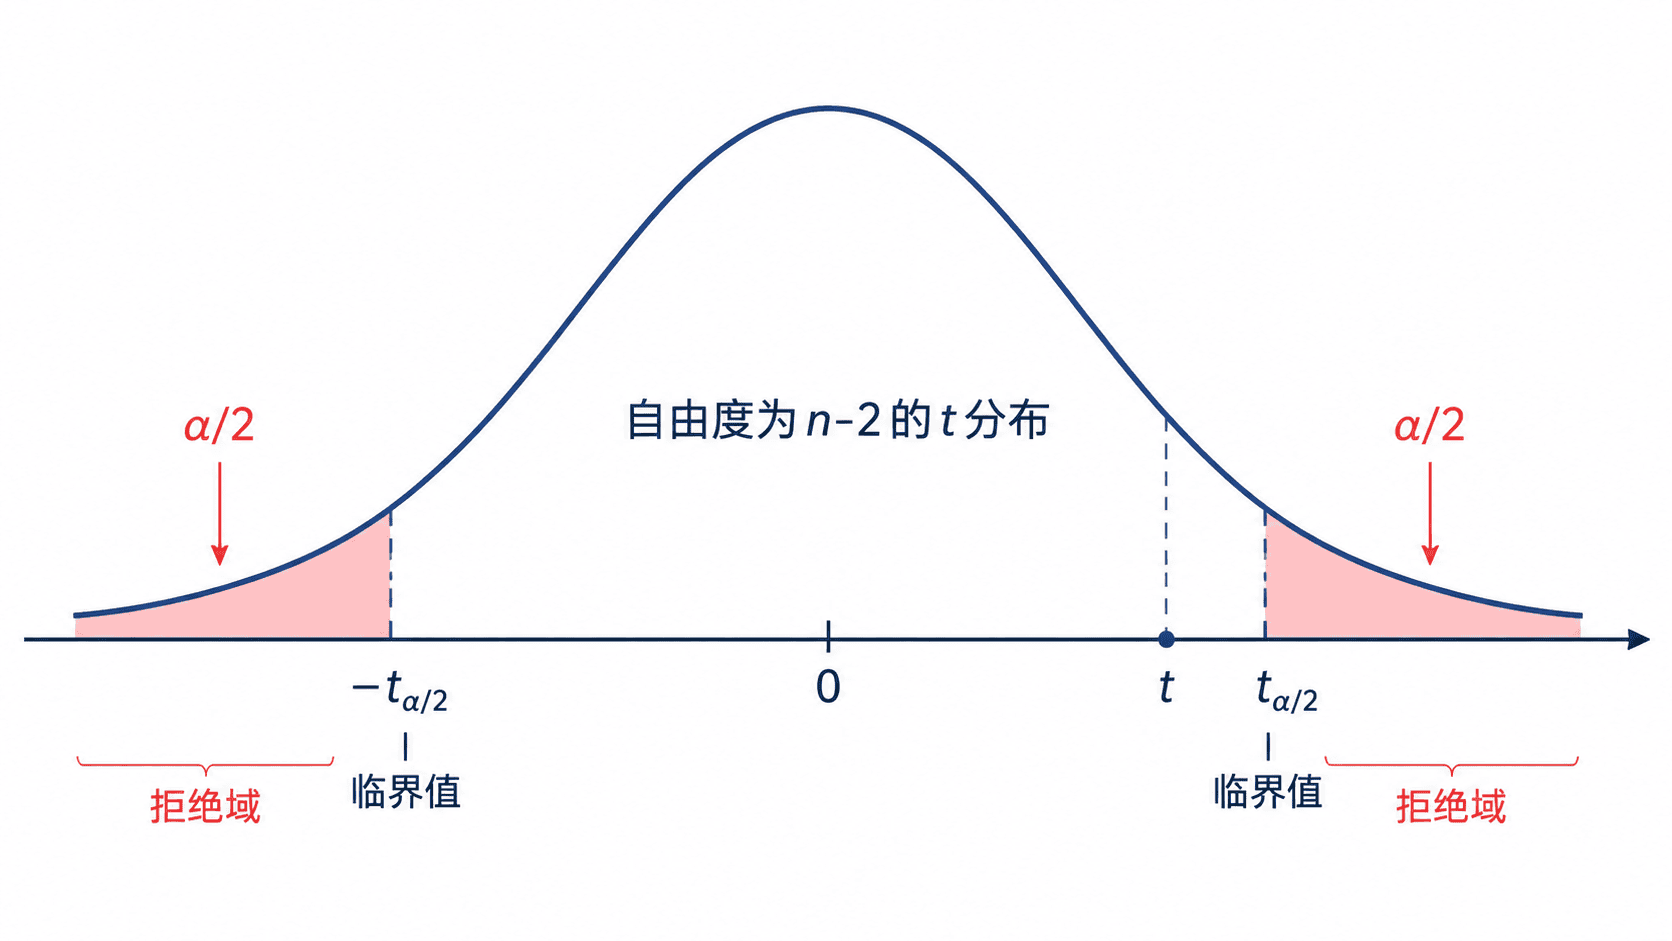
在 H0H_0 成立且线性、独立、正态与同方差假设合理时,该统计量服从自由度为 n−2n-2 的 tt 分布。双侧检验中,若 ∣t∣>tα/2,n−2|t|>t_{\alpha/2,n-2},或 p<αp<\alpha,就拒绝原假设。

回归系数双侧检验的拒绝域

完整计算示例

某回归分析得到 n=10n=10、b1=1.80b_1=1.80、SE(b1)=0.50SE(b_1)=0.50。检验 H0:β1=0H_0:\beta_1=0,取显著性水平 α=0.05\alpha=0.05。

t=1.80−00.50=3.60,df=10−2=8t=\frac{1.80-0}{0.50}=3.60,\qquad df=10-2=8

双侧临界值为 t0.025,8=2.306t_{0.025,8}=2.306。因为 3.60>2.3063.60>2.306,所以拒绝 H0H_0,认为总体斜率在 0.050.05 水平下显著不为零。对应的 95%95\% 置信区间为:

1.80±2.306×0.50=[0.647, 2.953]1.80\pm 2.306\times0.50=[0.647,\ 2.953]

区间不包含零,与双侧显著性检验的结论一致。结合变量单位,可解释为:XX 每增加一个单位,YY 的总体平均变化量估计在 0.6470.647 到 2.9532.953 个单位之间。

置信区间与常见误区

一般的 (1−α)(1-\alpha) 置信区间为:

b1±tα/2,n−2SE(b1)b_1\pm t_{\alpha/2,n-2}SE(b_1)

置信水平描述的是重复抽样时区间构造方法的长期覆盖率,不应表述为“固定的 β1\beta_1 有 95%95\% 概率落在本次区间内”。

还要避免三个错误:只看斜率大小而忽略标准误;看到显著关系就断言因果;残差明显异方差或非线性时仍机械使用普通 tt 检验。正式结论应同时报告斜率、标准误或置信区间、tt 值、自由度和 pp 值。

按自己的节奏,确认真正理解。

目录与阅读设置

阅读设置

17

记录一个想法

回归系数检验

0 / 10000 · 笔记保存到账号。未提交的修改会在关闭、离开或刷新后丢失。

登录哪都通