
高等数学 / 系统课时
卡方分布
卡方分布
卡方分布描述“若干个独立标准正态变量的平方和”会呈现怎样的规律。理解它以后,你就能看懂样本方差为什么需要乘上自由度,也能为后续的方差估计和卡方检验打下基础。
学习目标
- 说清卡方分布的来源与自由度含义
- 判断自由度变化对分布形态的影响
- 理解卡方分布与样本方差的关系
卡方分布从哪里来
设 相互独立,并且都服从标准正态分布。把它们分别平方后相加,得到
那么 服从自由度为 的卡方分布,记作 。这里的自由度可以直观理解为平方和中包含的独立信息数量:有多少个彼此独立的标准正态变量参与相加,自由度就是多少。
由于每一项都是平方, 不可能小于零,所以卡方分布的取值范围是 。它不是关于某个中心左右对称的分布,而是一类典型的右偏分布。
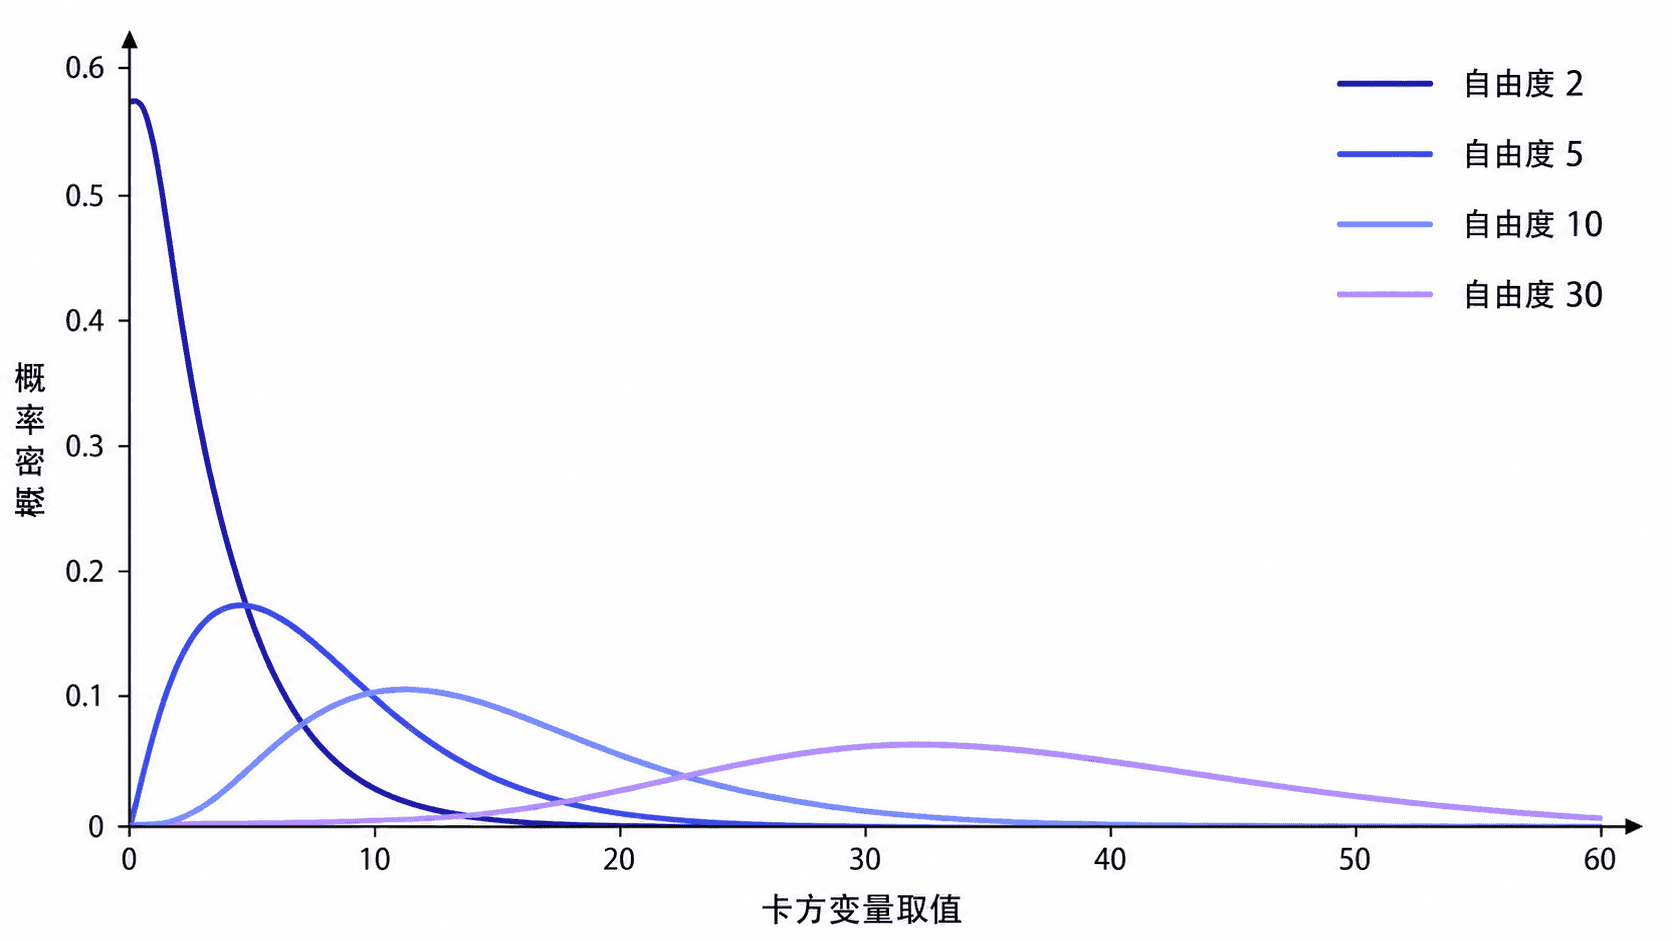
自由度如何改变形态
自由度较小时,曲线在靠近零的位置较高,并拖着较长的右尾;自由度增大后,曲线整体向右移动,偏斜程度逐渐减弱。卡方分布的均值和方差分别为
因此,自由度越大,分布中心越靠右,绝对波动也越大。需要注意的是,波动变大并不等于“相对更分散”:与均值相比,标准差占比会随自由度增大而下降,所以曲线看起来反而更集中、更接近钟形。
为什么样本方差会出现卡方分布
设总体服从正态分布 ,从中抽取容量为 的独立样本,并用
计算样本方差。则有
自由度是 ,而不是 。原因在于样本偏差满足 :一旦前 个偏差确定,最后一个偏差就被约束确定,因此只有 个独立信息。
这个结论把“样本方差的随机波动”转换成了已知的卡方分布。实际统计中,可以据此构造总体方差的置信区间,也可以检验某个总体方差是否符合给定值。
容易混淆的两点
卡方变量不是“正态变量之和”,而是“独立标准正态变量的平方和”。如果变量没有标准化、彼此不独立,或者总体并非正态分布,就不能直接套用上述结论。
另外,卡方分布只在非负区间取值,因此它常用于方差、平方误差和离差平方和等非负统计量,不适合直接描述可正可负的均值差。
按自己的节奏,确认真正理解。