高等数学 / 系统课时

决定系数与预测

决定系数与预测

回归方程既要说明样本变异解释了多少,也要给出预测结果的不确定性。本课将解释决定系数 R2R^2,并通过同一预测点比较均值响应区间与单个观测预测区间。

学习目标

  • 能解释 R2R^2 的计算结构与实际含义
  • 能区分均值响应置信区间和单个观测预测区间
  • 能判断预测区间宽度受哪些因素影响

决定系数衡量什么

含截距的简单线性回归中,总离差平方和可分解为回归平方和与残差平方和:

SST=SSR+SSESST=SSR+SSE

决定系数定义为:

R2=SSRSST=1−SSESSTR^2=\frac{SSR}{SST}=1-\frac{SSE}{SST}

例如 R2=0.72R^2=0.72,表示样本中 YY 相对其均值的总变异,有 72%72\% 可由当前线性回归模型解释。它不是“预测正确率”,也不能证明自变量导致因变量变化。

R2R^2 越大通常表示样本拟合越紧,但加入更多自变量往往会使它不下降。比较不同复杂度模型时,还应结合调整决定系数、残差分析和样本外误差,而不能只追求更大的 R2R^2。

两类区间的本质差异

在给定 x0x_0 处,点预测为 y^0=b0+b1x0\hat{y}_0=b_0+b_1x_0。若目标是估计该位置所有对象的平均响应,使用均值响应置信区间:

y^0±tα/2,n−2s1n+(x0−xˉ)2Sxx\hat{y}_0\pm t_{\alpha/2,n-2}s\sqrt{\frac{1}{n}+\frac{(x_0-\bar{x})^2}{S_{xx}}}

若目标是预测该位置未来某一个具体观测,使用单个观测预测区间:

y^0±tα/2,n−2s1+1n+(x0−xˉ)2Sxx\hat{y}_0\pm t_{\alpha/2,n-2}s\sqrt{1+\frac{1}{n}+\frac{(x_0-\bar{x})^2}{S_{xx}}}

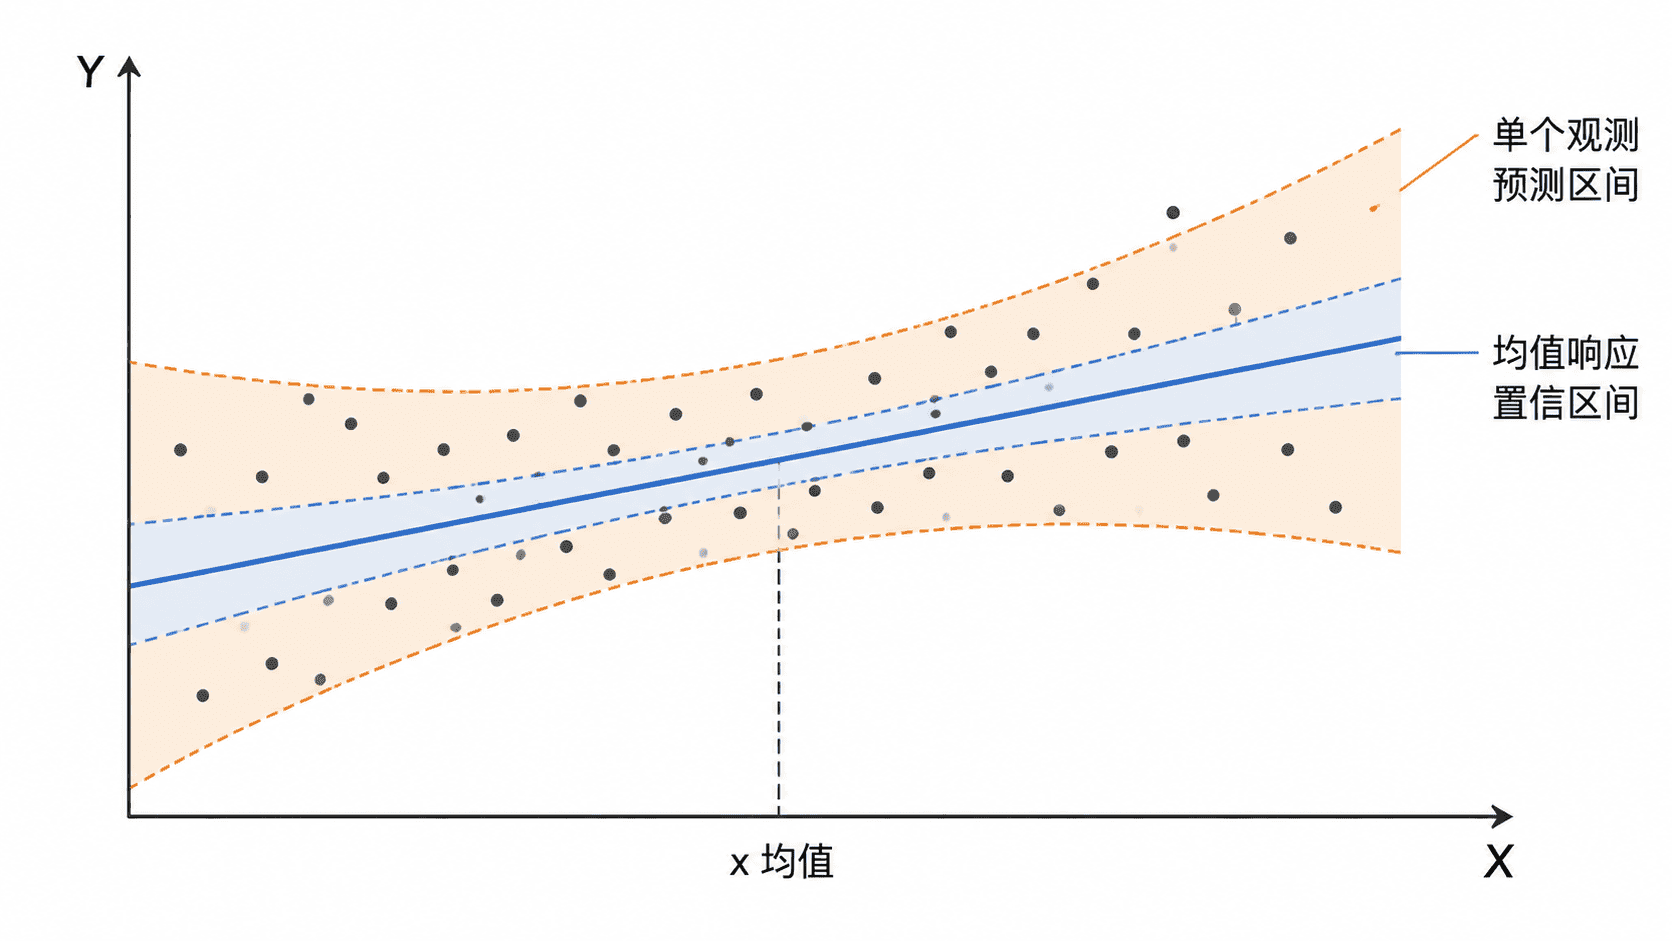
预测区间根号内多出的 11 表示单个对象自身的随机波动,因此它必然比同一位置的均值响应区间更宽。

均值响应区间与单个观测预测区间

同一预测点的计算

已知 n=20n=20、xˉ=10\bar{x}=10、Sxx=180S_{xx}=180、残差标准差 s=2s=2,在 x0=12x_0=12 处得到 y^0=25\hat{y}_0=25。取 95%95\% 区间,自由度为 1818,临界值约为 2.1012.101。

先计算共同部分:

h0=120+(12−10)2180=0.0722h_0=\frac{1}{20}+\frac{(12-10)^2}{180}=0.0722

均值响应区间的误差限约为:

2.101×2×0.0722=1.132.101\times2\times\sqrt{0.0722}=1.13

因此均值响应的 95%95\% 置信区间约为 [23.87, 26.13][23.87,\ 26.13]。单个观测预测区间的误差限约为:

2.101×2×1+0.0722=4.352.101\times2\times\sqrt{1+0.0722}=4.35

因此单个观测的 95%95\% 预测区间约为 [20.65, 29.35][20.65,\ 29.35]。两者中心相同,但预测对象不同,所以宽度差异明显。

如何正确使用预测结果

区间在 x0=xˉx_0=\bar{x} 附近最窄,因为该位置得到的数据支持最充分;x0x_0 离样本均值越远,杠杆项 (x0−xˉ)2/Sxx(x_0-\bar{x})^2/S_{xx} 越大,区间越宽。

预测前还应确认 x0x_0 位于样本自变量范围内。超出范围属于外推,即使 R2R^2 很高,也可能因真实关系发生变化而产生严重误差。报告结果时应明确写出预测对象、置信水平和区间类型。

按自己的节奏,确认真正理解。

目录与阅读设置

阅读设置

17

记录一个想法

决定系数与预测

0 / 10000 · 笔记保存到账号。未提交的修改会在关闭、离开或刷新后丢失。

登录哪都通