
高等数学 / 系统课时

标准正态分布

标准正态分布

不同正态变量的均值和标准差并不相同,直接查概率很不方便。本课通过标准化把任意正态变量转换为标准正态变量,并掌握利用分布函数表计算左侧、右侧和区间概率的方法。

学习目标

  • 理解标准正态分布的定义及其对称性
  • 会将一般正态变量标准化为 ZZ 变量
  • 会利用标准正态分布表计算常见概率

从一般正态分布到标准正态分布

若随机变量 XX 服从均值为 μ\mu、标准差为 σ\sigma 的正态分布,记作:

X∼N(μ,σ2)X \sim N(\mu,\sigma^2)

不同参数会改变曲线的位置和宽窄,但它们都能通过线性变换转成同一个基准分布。定义:

Z=\frac{X-\mu}{\sigma} $$。则有:

Z \sim N(0,1) $$

这个过程称为标准化。减去均值负责把分布中心移动到 0,除以标准差负责把横轴单位改成“距离均值多少个标准差”。
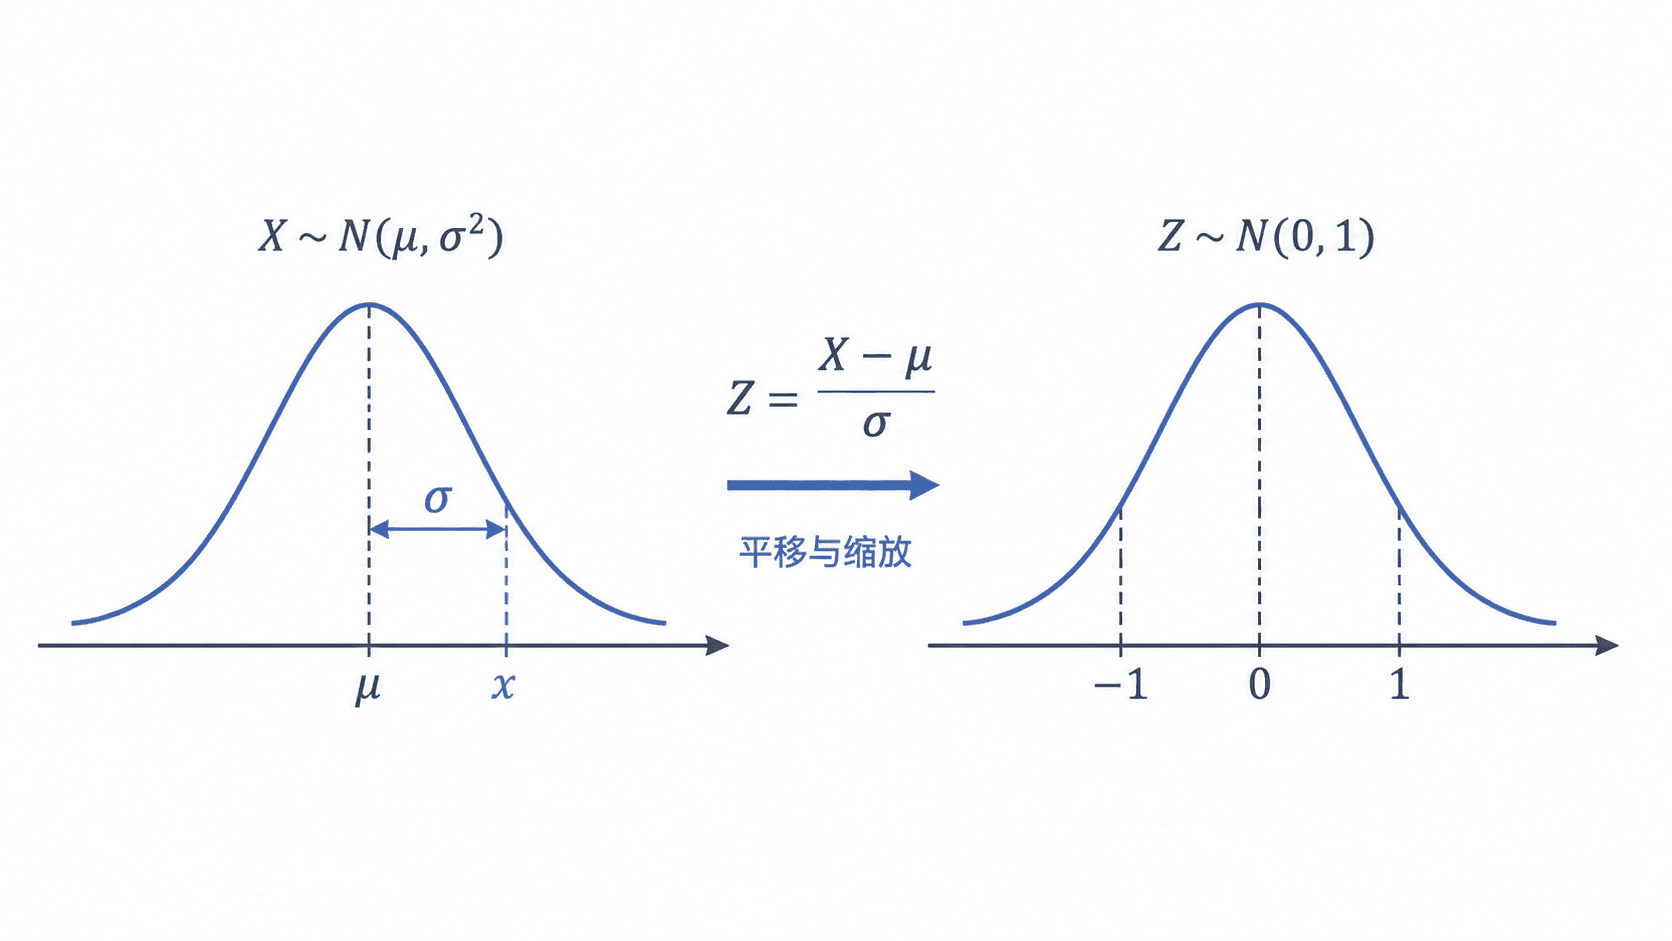
一般正态分布标准化为标准正态分布

例如,某项测量结果服从 N(70,102)N(70,10^2)。当 X=85X=85 时:

Z=85−7010=1.5Z=\frac{85-70}{10}=1.5

这表示 85 位于均值右侧 1.5 个标准差处,而不是单纯比均值大 15。

查表与三类概率

通常使用的标准正态分布表给出累积分布函数:

Φ(z)=P(Z≤z)\Phi(z)=P(Z\le z)

查表时,行表示 zz 的整数位和十分位,列表示百分位。例如查 z=1.23z=1.23,找到行 1.2 与列 0.03 的交点,可得:

Φ(1.23)≈0.8907\Phi(1.23)\approx 0.8907

因此 P(Z≤1.23)≈0.8907P(Z\le 1.23)\approx 0.8907。不同教材的表格可能给出“从 0 到 zz 的面积”,使用前必须先看表头定义。

左侧概率可直接使用 P(Z≤a)=Φ(a)P(Z\le a)=\Phi(a);右侧概率使用 P(Z>a)=1−Φ(a)P(Z>a)=1-\Phi(a);区间概率使用:

P(a<Z\le b)=\Phi(b)-\Phi(a) $$。标准正态分布关于 0 对称,因此:

\Phi(-z)=1-\Phi(z) $$

例如计算 P(−1<Z<1.5)P(-1<Z<1.5)。由表可得 Φ(1.5)≈0.9332\Phi(1.5)\approx0.9332、Φ(1)≈0.8413\Phi(1)\approx0.8413,所以 Φ(−1)=0.1587\Phi(-1)=0.1587,最终结果为:

P(−1<Z<1.5)=0.9332−0.1587=0.7745P(-1<Z<1.5)=0.9332-0.1587=0.7745

一般正态变量的完整计算

设 X∼N(100,152)X\sim N(100,15^2),求 P(85<X<130)P(85<X<130)。先把两个边界分别标准化:

z1=85−10015=−1,z2=130−10015=2z_1=\frac{85-100}{15}=-1,\qquad z_2=\frac{130-100}{15}=2

于是原问题变为:

P(85<X<130)=P(−1<Z<2)P(85<X<130)=P(-1<Z<2)

查表得到 Φ(2)≈0.9772\Phi(2)\approx0.9772,并由对称性得到 Φ(−1)≈0.1587\Phi(-1)\approx0.1587,所以:

P(85<X<130)≈0.9772−0.1587=0.8185P(85<X<130)\approx0.9772-0.1587=0.8185

解题时要先把所有事件边界标准化,再判断需要左尾、右尾还是区间面积。常见错误包括把方差 σ2\sigma^2 当作分母、右尾忘记用 1 减去累计概率,以及只转换区间的一个端点。

按自己的节奏,确认真正理解。

目录与阅读设置

阅读设置

17

记录一个想法

标准正态分布

0 / 10000 · 笔记保存到账号。未提交的修改会在关闭、离开或刷新后丢失。

登录哪都通