
架构与系统设计 / 系统课时
支付业务参与方
支付业务参与方
一笔支付看似只是“消费者付款、商户收款”,实际上要经过受理、鉴权、清算和资金结算等多个环节。本课将六类核心参与方放到同一条链路中,帮助你判断请求由谁处理、风险由谁承担、资金最终如何到达商户。
学习目标
- 识别消费者、商户、支付平台、收单机构、发卡机构和清算组织的职责
- 说明支付指令、交易信息与资金清算在各参与方之间的流向
- 区分支付平台与收单机构、清算组织与发卡机构等易混淆角色
为什么要先分清参与方
支付系统的接口、订单、对账和风控都围绕参与方展开。角色判断错误,会直接导致责任边界不清:例如把渠道拒绝误认为平台故障,把清算差错当成商户订单问题,或在退款时找错处理机构。
理解参与方时,应同时观察三条线:消费者发起的支付意图、系统之间交换的交易信息,以及机构之间完成的资金清算。三条线相关但不完全同步。
六类核心角色
消费者是付款发起者,负责选择商品、确认金额并提供支付凭证。凭证可能是银行卡、钱包账户、付款码或设备中的令牌。
商户是商品或服务提供者,负责创建业务订单、展示支付入口、接收支付结果,并根据结果完成发货、开通服务或关闭订单。
支付平台位于商户与多个支付渠道之间,通常提供统一下单、路由、订单管理、回调、风控、对账和运营能力。它让商户不必分别接入每一家机构,但不代表平台一定直接持有或清算资金。
收单机构负责为商户受理支付交易。它维护商户受理关系,将交易提交至相应网络,并在交易成功后参与商户资金结算。
发卡机构为消费者提供银行卡或支付账户,负责验证账户状态、余额或额度,并决定交易批准还是拒绝。
清算组织负责连接收单侧与发卡侧,转发交易信息、制定网络规则并计算机构之间的应收应付。银行卡网络和部分区域性转接组织都属于这一层。
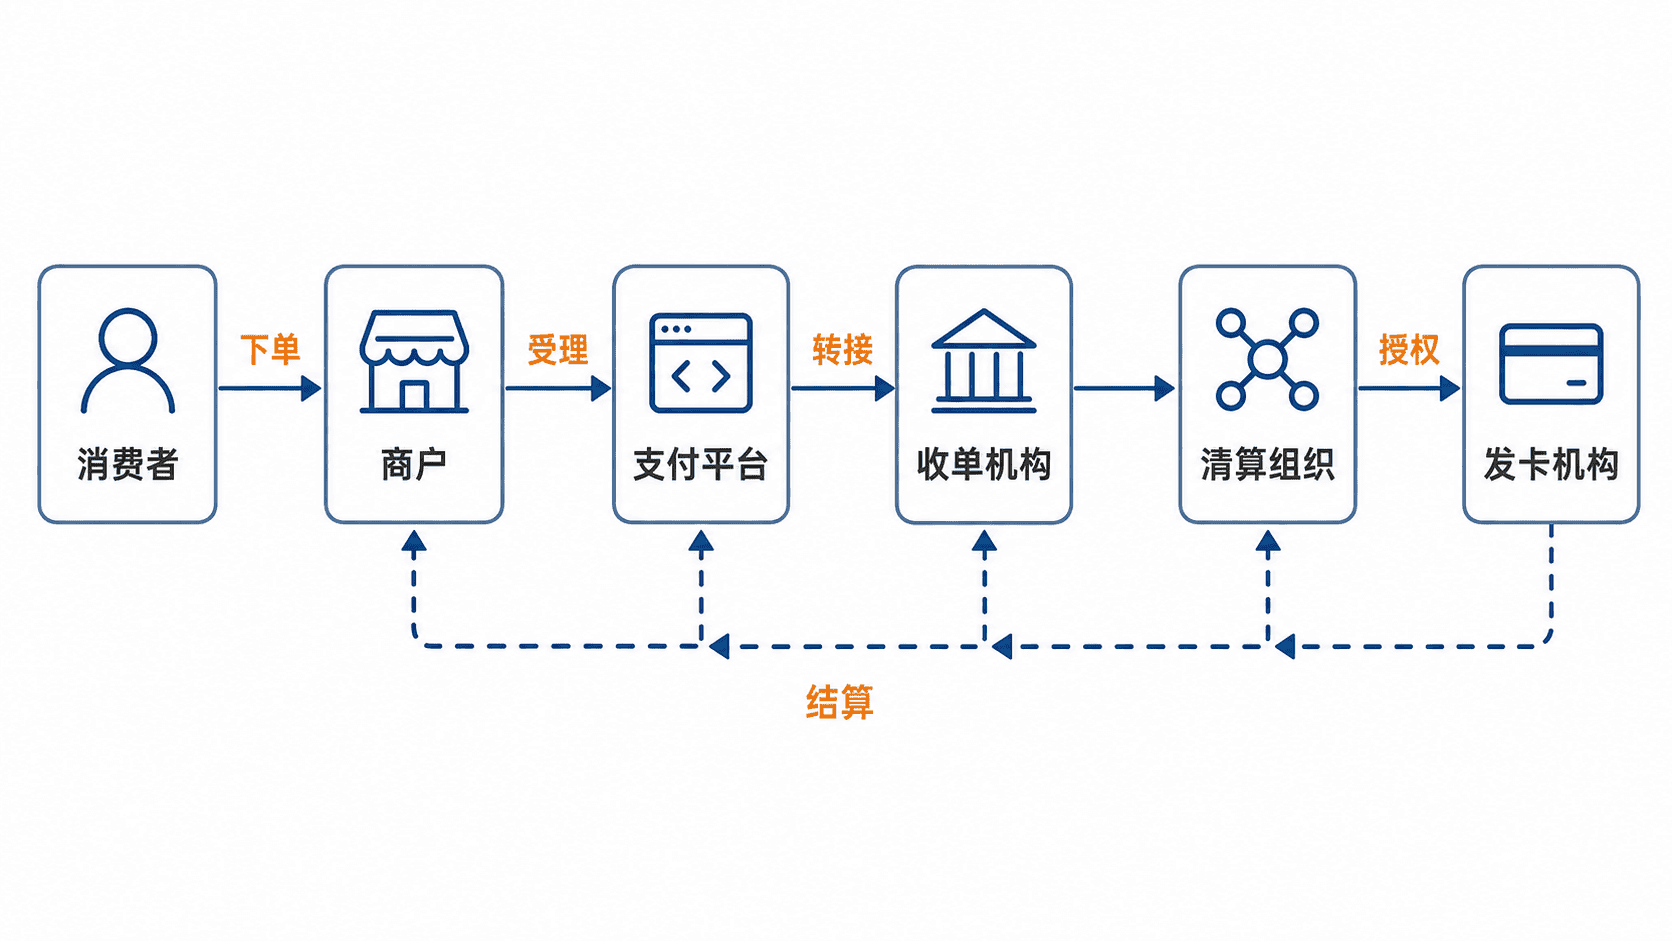
一笔支付如何经过这些角色
消费者在商户页面确认付款后,商户向支付平台创建支付订单。支付平台完成参数校验、风险检查和渠道路由,再把交易提交给收单机构。
收单机构通过清算组织把授权请求送到发卡机构。发卡机构检查账户、额度、密码或其他认证结果,返回批准或拒绝。结果沿原路径返回,支付平台更新订单并通知商户。
授权成功只说明交易已获批准,不等于商户资金已经到账。后续还要经过清算、结算和对账,最终由相关机构把应结资金划付给商户。
职责边界与常见混淆
支付平台解决的是“统一接入和业务编排”,收单机构解决的是“代表商户受理交易”。同一家公司可能同时拥有平台和收单资质,但在系统设计中仍应分开建模。
发卡机构负责判断消费者是否可以付款,清算组织负责在机构之间转接和计算,不直接替代发卡机构做账户授权。商户收到的成功通知也不应仅依赖前端页面,而应以服务端通知或主动查询结果为准。
遇到异常时,可以按责任边界定位:商户订单是否创建成功、平台是否完成路由、收单侧是否受理、清算网络是否转接、发卡侧是否授权。这样比只看“支付失败”四个字更容易找到根因。