
AI 与工程数学 / 系统课时
把二次规划用于带界参数设计
把二次规划用于带界参数设计
当目标中包含参数的二次代价,同时参数又受到上下界、总量或线性关系限制时,问题通常可以直接建成二次规划。本节用一个两参数设计问题完成从模型识别、矩阵化到 OSQP 求解,并通过目标值和约束残差确认结果是否可信。
学习目标
- 识别二次目标加线性约束构成的二次规划模型
- 把参数上下界和资源约束转换为求解器需要的矩阵形式
- 用求解结果检查边界、活动约束和目标值
先确认问题确实是二次规划
典型二次规划的目标可以写成 ,约束则由变量上下界、线性等式或线性不等式组成。只要目标没有更高次项、指数或其他非线性函数,约束也保持线性,就没必要先退化成通用非线性优化问题。
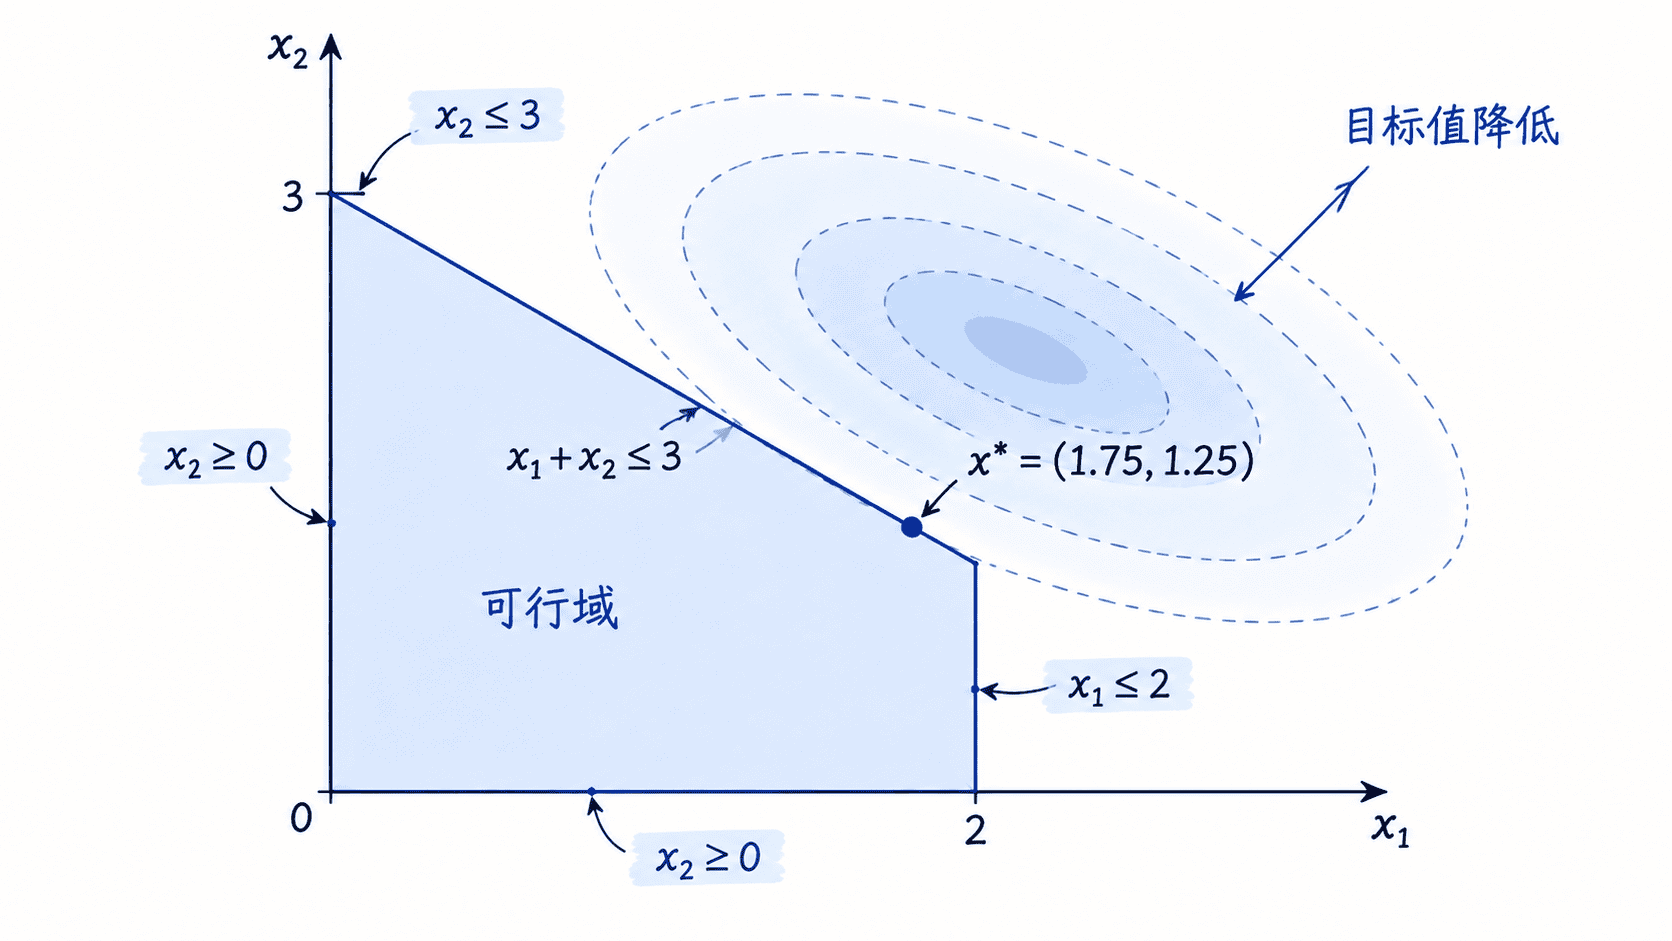
假设需要设计两个参数 、。代价函数对应矩阵 、线性项 ,同时要求 、,并满足总资源约束 。
这里的 是正定矩阵,因此目标函数严格凸;线性约束形成凸可行域。只要可行域非空,这个问题的局部最优点就是唯一的全局最优点。
把约束转换成求解器形式
OSQP 使用 表达线性约束。变量上下界也可以直接放进同一组矩阵:前两行使用单位矩阵限制 和 ,第三行 [1, 1] 表示两个参数之和不能超过 3。
因此可以取 l=[0,0,-inf]、u=[2,3,3]。这种写法的好处是目标、变量边界和资源限制都以统一的矩阵数据交给求解器,后续增加更多线性约束时只需要扩展矩阵行。
用 OSQP 求解参数
下面示例需要安装 numpy、scipy 和 osqp。代码完整建立目标矩阵、上下界和资源约束,然后输出最优参数、约束总量以及目标值。
import numpy as np
import osqp
from scipy import sparse

# OSQP 求解 0.5 * x^T P x + q^T x
P = sparse.csc_matrix([
    [4.0, 1.0],
    [1.0, 2.0],
])
q = np.array([-10.0, -6.0])

# 前两行给变量加界,最后一行限制 x1 + x2 <= 3
A = sparse.csc_matrix([
    [1.0, 0.0],
    [0.0, 1.0],
    [1.0, 1.0],
])
lower = np.array([0.0, 0.0, -np.inf])
upper = np.array([2.0, 3.0, 3.0])

solver = osqp.OSQP()
solver.setup(P=P, q=q, A=A, l=lower, u=upper, verbose=False)
result = solver.solve()

print(f"status={result.info.status}")
print(f"x1={result.x[0]:.3f}, x2={result.x[1]:.3f}")
print(f"sum={result.x.sum():.3f}")
print(f"objective={result.info.obj_val:.3f}")
预期输出
status=solved
x1=1.750, x2=1.250
sum=3.000
objective=-15.125
不同 OSQP 版本和容差设置可能让末尾小数出现极小差异,但最优点应接近 (1.75, 1.25)。
不要只看求解器说 solved
首先检查变量边界:1.75 位于 [0,2] 内,1.25 位于 [0,3] 内。再检查资源约束,可以看到两者之和为 3.000,说明 在最优点恰好取等号,它是一个活动约束。
还应检查目标值是否与模型一致。把 (1.75, 1.25) 代回 ,得到约 -15.125,与求解器报告一致。如果修改参数边界后解发生变化,也应重新检查哪些约束变成活动约束,而不是只比较变量数值。
对于这种凸二次目标加线性约束的问题,优先采用 QP 求解器能够直接利用模型结构;如果把它无差别交给通用非线性求解器,虽然有时也能得到答案,却放弃了凸性、矩阵结构以及更明确的最优性诊断。