
高等数学 / 系统课时
用条件数诊断数值敏感性
用条件数诊断数值敏感性
线性方程即使数学上有唯一解,也可能对微小误差非常敏感。本节用最大与最小奇异值构造条件数,判断输入扰动和舍入误差会被放大多少,并据此识别不稳定的线性计算。
学习目标
- 用最大、最小奇异值计算二范数条件数
- 解释小奇异值为什么会放大数据误差
- 根据条件数判断求解结果的可信度,并选择更稳健的处理方式
条件数衡量最强与最弱方向的差距
对可逆方阵 ,二范数条件数定义为
其中 是最大奇异值, 是最小奇异值。条件数总是不小于 1。它越接近 1,矩阵对不同方向的伸缩越均匀;它越大,说明某些方向被强烈拉伸,而另一些方向几乎被压扁。
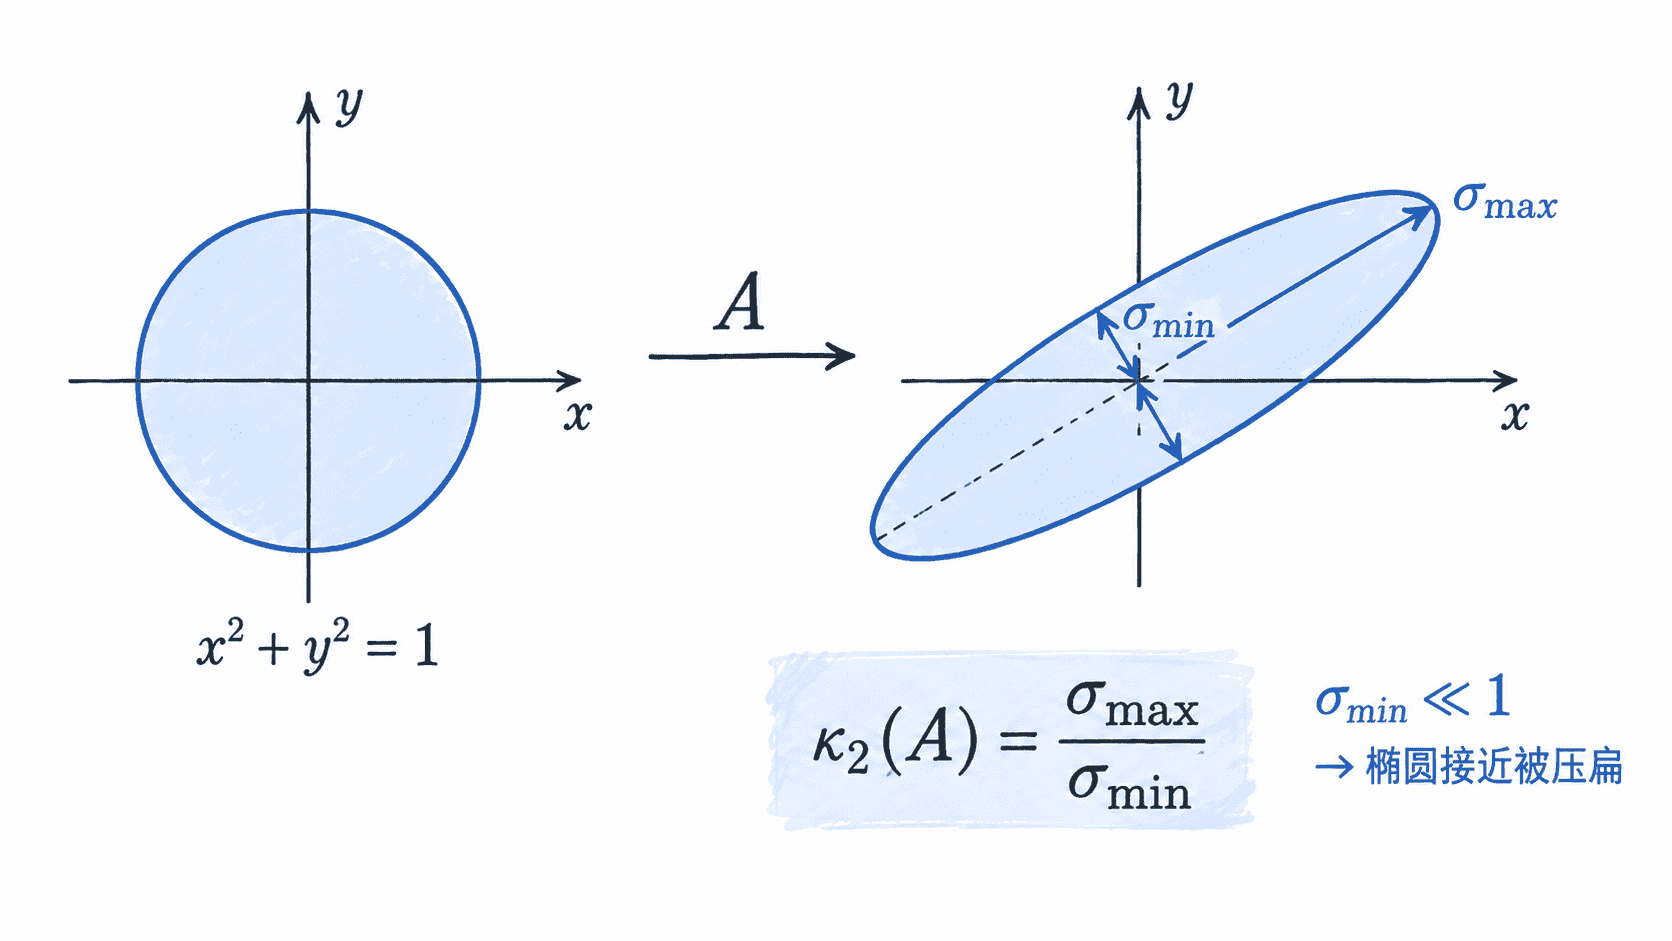
这张几何图揭示了条件数的本质:问题不只是“矩阵元素大不大”,而是不同输入方向被放大的比例是否悬殊。
小奇异值为什么会放大误差
考虑线性方程 。如果 固定,而右端项出现小扰动 ,解也会变成 。在二范数下,误差放大满足一个典型上界:
它表示输入的相对误差最多可能被条件数成倍放大。条件数不是说每一次扰动都会达到最坏情况,而是给出问题本身潜在的敏感程度。
根因在最小奇异值。若某个方向被 压缩得非常厉害,求逆时就必须把这个方向重新放大;于是原本很小的测量误差、离散误差或浮点舍入误差,也会一起被放大。
一个条件数为 1000 的例子
取 。它的奇异值是 1 和 0.001,因此
令 ,原方程的解为 。如果只给第二个分量加入 的微小扰动,那么 ,新解变为 。
输入相对变化大约是 ,而解的相对变化大约是 ,放大倍数接近 1000。这不是求解算法凭空制造的错误,而是矩阵本身把某个方向压得太小,导致逆问题天然敏感。
如何解读一个很大的条件数
条件数常被用作数值风险指标。粗略地说,如果使用十进制浮点数且其他误差来源可控,条件数约为 时,最坏情况下可能损失大约 位有效数字。这个规则只是量级判断,不是精确保证。
还要注意三个边界。第一,若 ,矩阵奇异,条件数可视为无穷大;此时普通逆矩阵不存在。第二,条件数依赖所选范数,本节讨论的是最常用、也最容易借助 SVD 解释的二范数条件数。第三,变量尺度差异过大也会造成很差的数值表现,所以诊断时应同时检查是否需要合理缩放。
看到大条件数后怎么办
如果条件数很大,应把它当作“结果可能对微小误差敏感”的警报,而不是简单判定计算必然失败。实际处理中可优先检查数据尺度与单位,避免显式计算 ,并使用 QR 或 SVD 等数值更稳健的方法求解。
当最小奇异值已经接近计算精度或噪声水平时,继续追求精确求逆通常没有意义。此时更合理的做法是截断过小奇异值、使用正则化,或重新设计数据采集与模型,使问题本身不再接近奇异。